VAT od 2027 r.: co zmieni się przy zakupie reklamy, IT i księgowości
Nowe zasady odpowiedzialności za VAT przy zakupie wybranych usług od 2027 roku: zakres, progi, płatność i weryfikacja dostawcy.
- Autor
- RATIVA sp. z o.o.
- Opublikowano
- Stan prawny na
Przepisy uchwalone — jeszcze nie obowiązują
Księgowość dla firm z Trójmiasta i całej Polski.

Zlecasz kampanie reklamowe, korzystasz z hostingu albo powierzasz księgowość zewnętrznemu biuru? Od 1 stycznia 2027 r. przy części takich zakupów trzeba będzie uwzględnić nowe zasady odpowiedzialności za VAT usługodawcy. Warto wcześniej uzgodnić, kto sprawdza kontrahenta, sumuje zakupy i decyduje o sposobie płatności.
Zmianę wprowadza ustawa opublikowana 29 września 2026 r. w Dz.U. pod poz. 1270. Nowe przepisy dotyczą usług, dla których obowiązek podatkowy powstanie od 1 stycznia 2027 r. Samą datą wystawienia faktury nie można więc rozstrzygnąć, które zasady zastosować. Nowelizacja: art. 3 i art. 9.
Jakich usług dotyczy zmiana?
Nowy załącznik nr 16 do ustawy o VAT obejmuje m.in. usługi związane z oprogramowaniem i doradztwem dotyczącym oprogramowania, hosting, rachunkowość i księgowość, doradztwo biznesowe i zarządzanie, reklamę oraz badania rynku i opinii publicznej.
Lista jest szersza: zawiera także określone usługi architektoniczne, badawczo-rozwojowe, związane z zatrudnieniem i obsługą biura. Konkretny zakup trzeba porównać z grupowaniami PKWiU wskazanymi w załączniku. Ogólna nazwa „IT” lub „doradztwo” na fakturze nie wystarczy do prawidłowej kwalifikacji. Nowelizacja: załącznik nr 16.
Kiedy kupujący może odpowiadać za VAT dostawcy?
Odpowiedzialność solidarna oznacza, że kupujący może odpowiadać wraz z usługodawcą za jego zaległość — w części VAT proporcjonalnie przypadającej na usługi wykonane dla tego kupującego.
Warunkiem jest to, że w momencie świadczenia usługi nabywca wiedział lub miał uzasadnione podstawy przypuszczać, że całość albo część przypadającego na nią VAT nie zostanie wpłacona do urzędu.
Ustawa wskazuje m.in. nietypowe warunki transakcji, w szczególności cenę niższą od rynkowej bez uzasadnienia ekonomicznego.
Znaczenie mają również ustawowe wyłączenia. Jedno z nich dotyczy sytuacji, gdy zaległość nie wiązała się z uczestnictwem usługodawcy w nierzetelnym rozliczaniu podatku w celu uzyskania korzyści majątkowej. Sam fakt nieopłacenia VAT przez kontrahenta nie przesądza więc o odpowiedzialności kupującego. Nowelizacja: art. 1 pkt 22, art. 105a ust. 1–3.
Dwa progi, które trzeba czytać razem
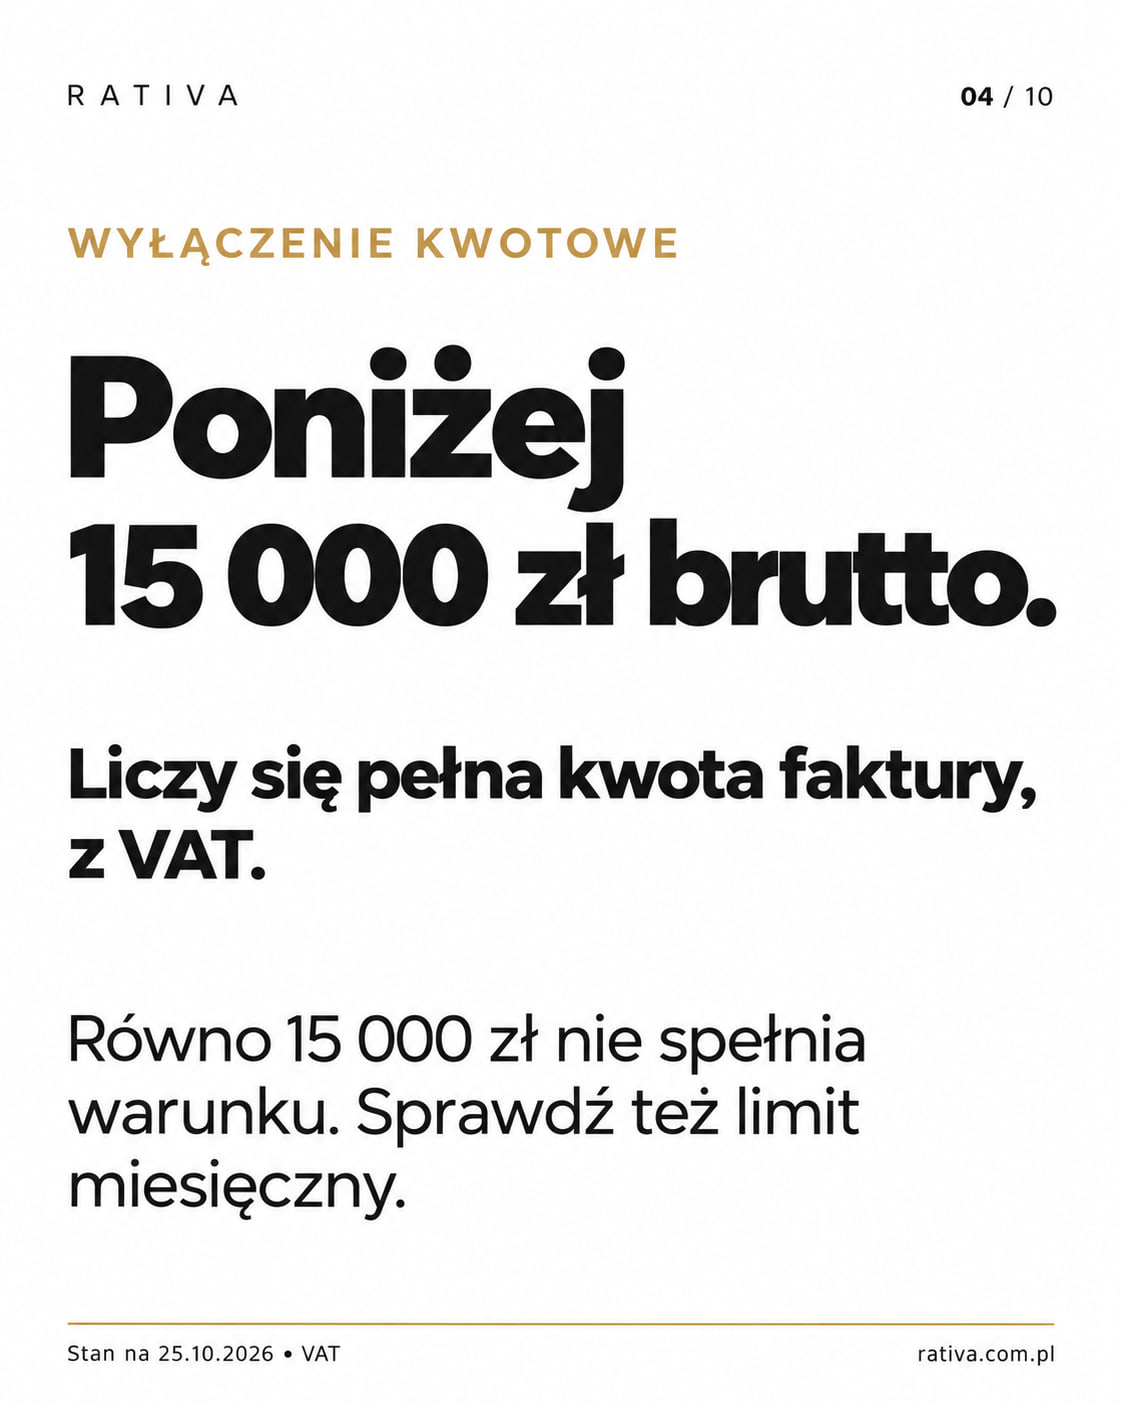
Przewidziano wyłączenie dla usług udokumentowanych fakturą, której całkowita kwota należności jest niższa niż 15 000 zł brutto. Dokładnie 15 000 zł nie mieści się w tym wyłączeniu.
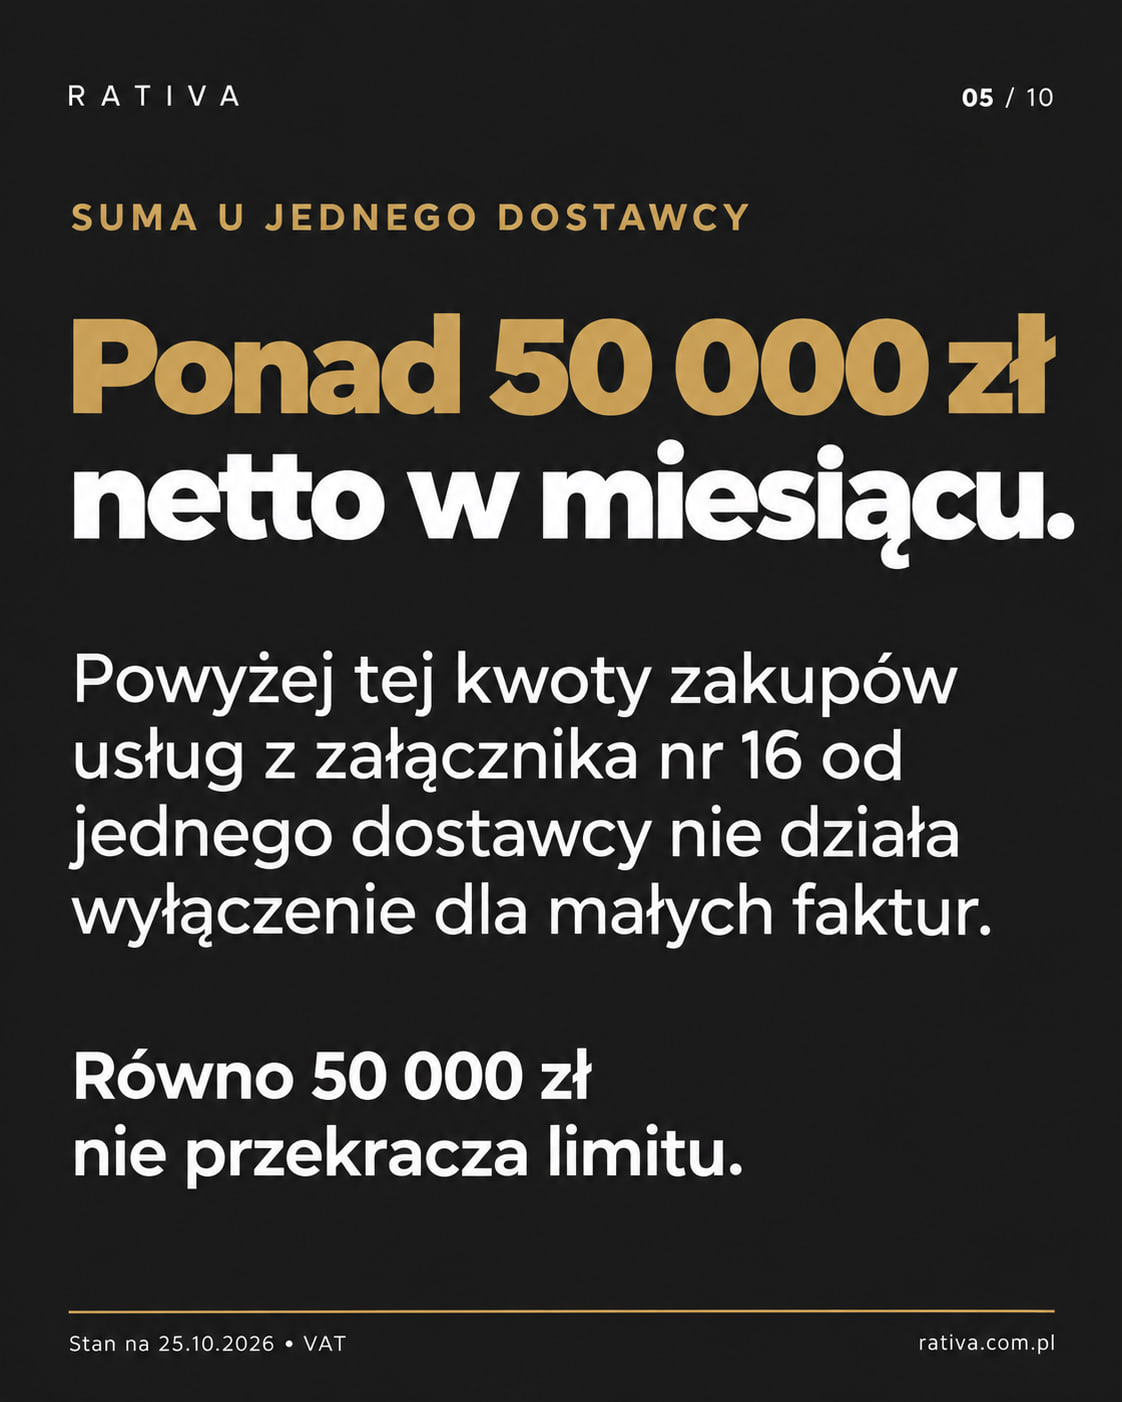
Ochrona małych faktur odpada jednak, jeżeli łączna wartość usług objętych nowymi przepisami, nabytych od jednego usługodawcy w danym miesiącu, przekroczy 50 000 zł netto. Chodzi o objęte regulacją usługi od tego kontrahenta, a nie o wszystkie zakupy firmy.
Próg 50 000 zł nie jest dodatkowym warunkiem odpowiedzialności przy fakturze na co najmniej 15 000 zł brutto. Jego rolą jest ograniczenie wyłączenia dla małych faktur. Nowelizacja: art. 105a ust. 3 pkt 7.
Przykład: ten sam dostawca i jeden miesiąc
Załóżmy, że firma w jednym miesiącu kupuje od jednej agencji usługi objęte załącznikiem nr 16. Na potrzeby przykładu przyjmijmy stawkę VAT 23%. Każda odrębna faktura wynosi 10 000 zł netto, czyli 12 300 zł brutto.
- 5 takich faktur: 50 000 zł netto w miesiącu. Miesięczny próg nie został przekroczony, a każda faktura pozostaje poniżej 15 000 zł brutto.
- 6 takich faktur: 60 000 zł netto w miesiącu. Wyłączenie dla małych faktur nie działa. W drugim wariancie odpowiedzialność nadal nie powstaje automatycznie — trzeba ocenić pozostałe warunki i wyłączenia. Przykład pokazuje, dlaczego sprawdzenie pojedynczej faktury nie wystarczy.
MPP daje konkretną ochronę
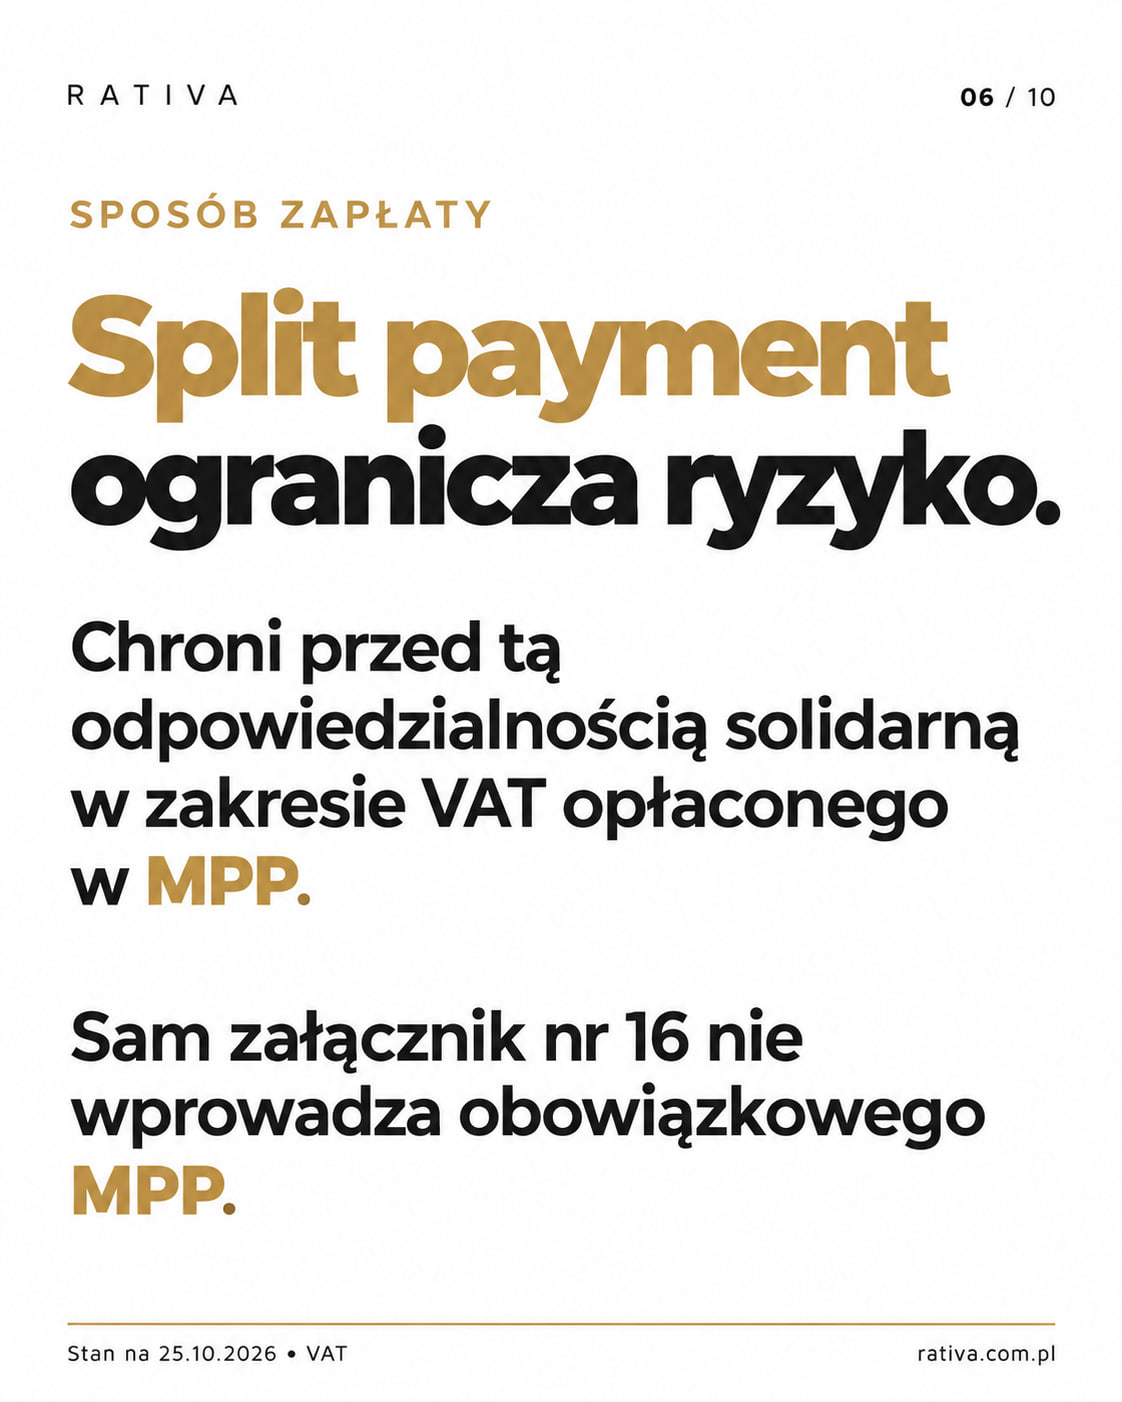
Zapłata w mechanizmie podzielonej płatności, czyli MPP, wyłącza omawianą odpowiedzialność w zakresie VAT zapłaconego tym mechanizmem. Przy częściowej płatności nie należy zakładać ochrony całego VAT z faktury. Nowelizacja: art. 105a ust. 3 pkt 6.
W MPP wskazana kwota VAT trafia na rachunek VAT usługodawcy. Sposób wykonania przelewu warto uzgodnić z księgowością i osobą zatwierdzającą płatności, zwłaszcza przy zaliczkach i płatnościach częściowych.
Samo objęcie usługi załącznikiem nr 16 nie wprowadza obowiązkowego MPP. Przesłanki obowiązkowej podzielonej płatności trzeba ocenić osobno. MPP chroni przed określoną odpowiedzialnością; nie zastępuje sprawdzenia rzeczywistego wykonania usługi ani prawidłowości pozostałych rozliczeń VAT. MF: warunki obowiązkowego MPP.
Co warto przygotować po stronie kupującego?
Listę usług i dostawców. Przejrzyj stały outsourcing oraz planowane zakupy na 2027 r. Zbierz opisy usług, umowy, wartości i dane kontrahentów. Wątpliwości dotyczące klasyfikacji wyjaśnij przed wdrożeniem reguł płatności.
Wspólne zestawienie miesięczne. Połącz zakupy realizowane przez różne działy od tego samego usługodawcy. Monitoruj także kolejne zamówienia planowane w miesiącu. Sposób przyporządkowania usług do miesiąca uzgodnij z księgowością — samo sortowanie faktur według daty wystawienia może być niewystarczające.
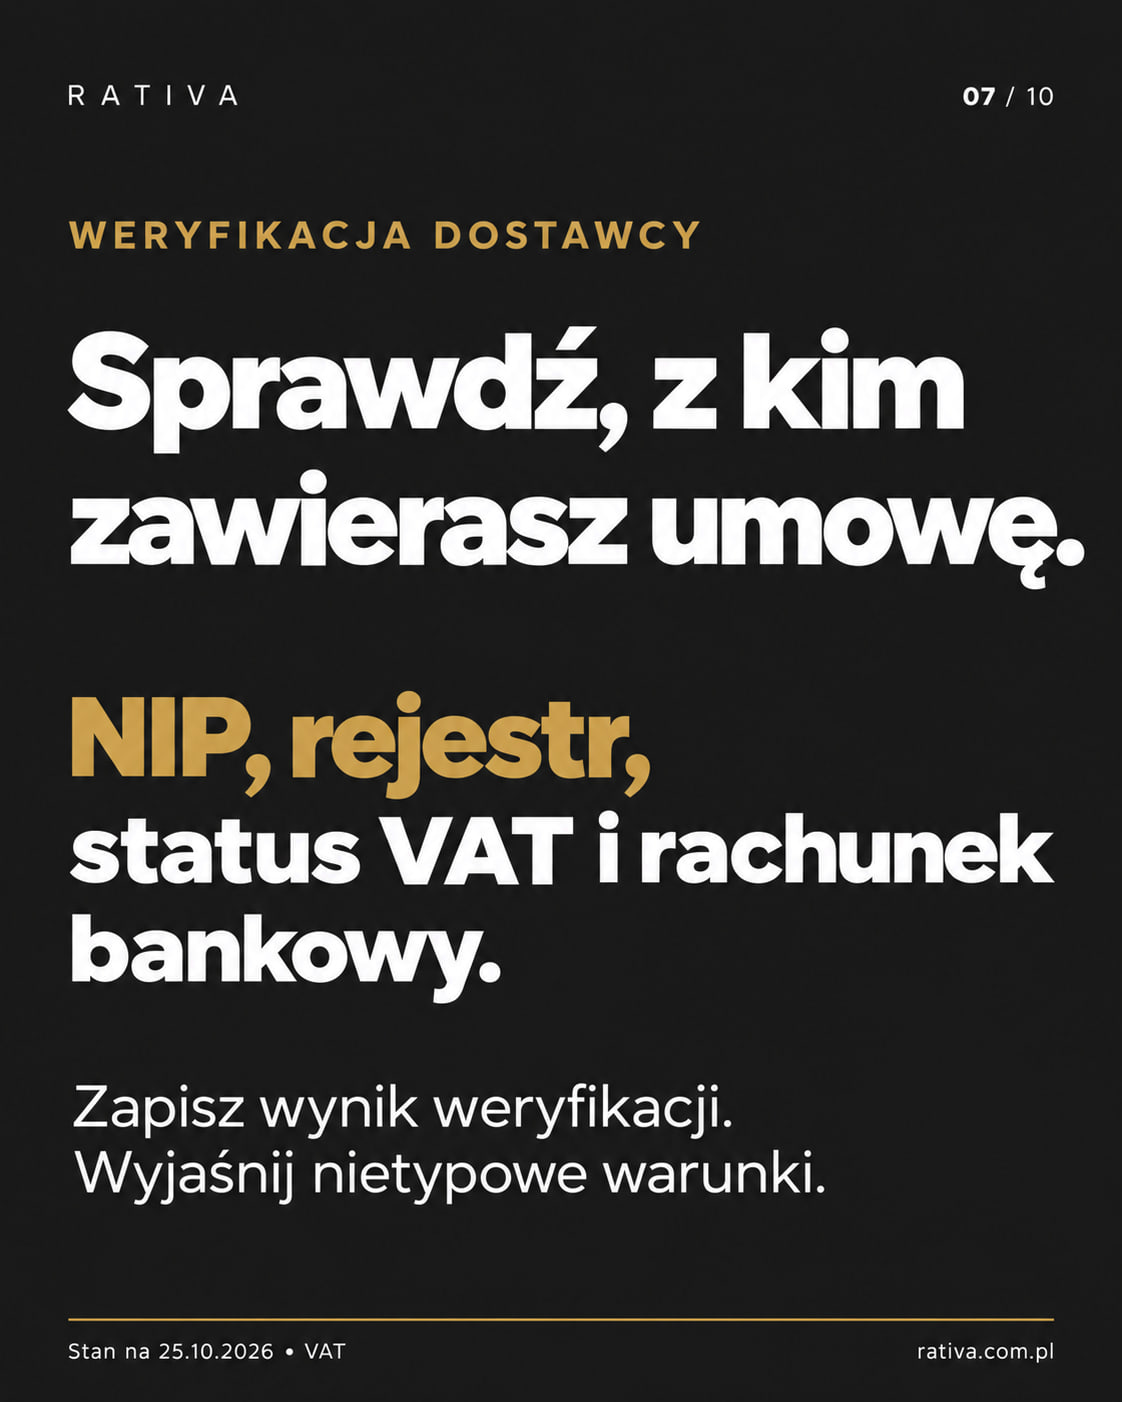
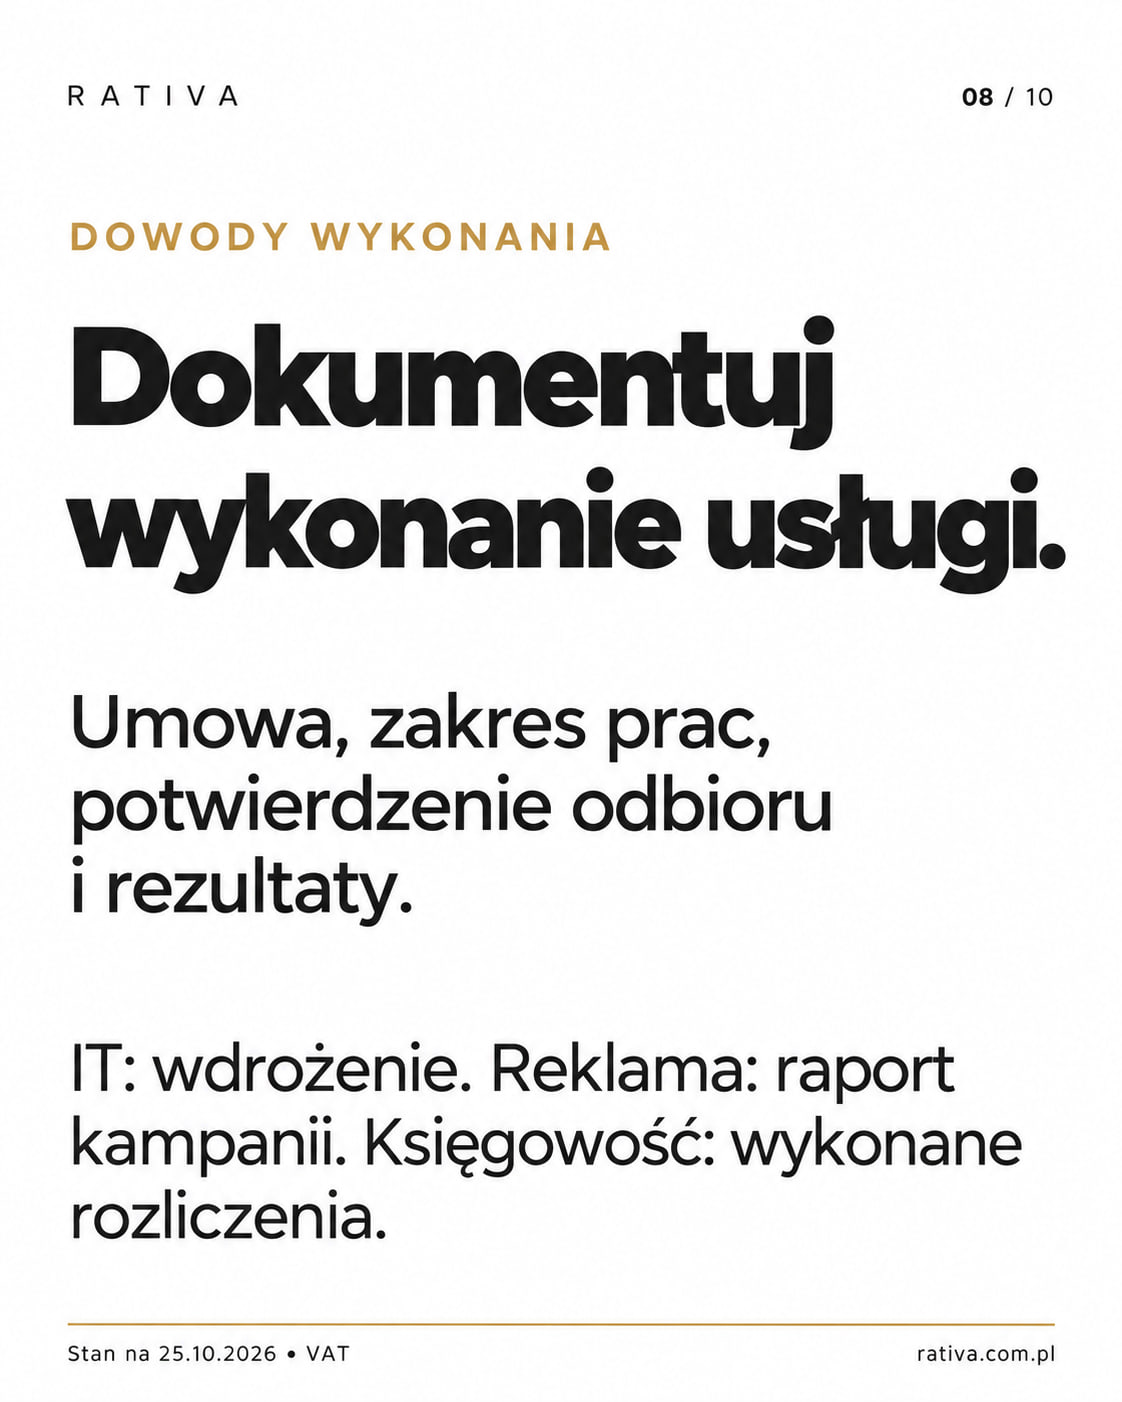
Ślad weryfikacji i wykonania usługi. Zachowuj ustalenia dotyczące kontrahenta, potwierdzenia sprawdzenia statusu VAT i rachunku, umowy oraz materiały potwierdzające wykonanie. Nietypowe warunki, niewyjaśniona zmiana odbiorcy płatności czy rozbieżności w dokumentach powinny trafić do wyjaśnienia. Sam wpis na białej liście nie rozstrzyga wszystkich okoliczności transakcji.
- Jasny podział odpowiedzialności. Osoba zamawiająca usługę zna jej zakres i potwierdza wykonanie. Księgowość porządkuje dokumenty i wartości. Osoba zatwierdzająca przelew stosuje uzgodnione zasady płatności. Doradca podatkowy lub prawnik pomaga ocenić trudniejsze przypadki, warunki umowy i zakres odpowiedzialności.
Co zmieni się dla usługodawcy?
Klienci mogą częściej pytać o zakres usług, dokumenty potwierdzające ich wykonanie i rozliczenie w MPP. Warto przygotować czytelne opisy na fakturach, spójne umowy oraz sprawdzić możliwość przyjmowania takich płatności na używany rachunek.
Trzeba też uwzględnić wpływ MPP na przepływy pieniężne. Środki na rachunku VAT można wykorzystywać na cele przewidziane przepisami, ale swoboda ich wydawania jest ograniczona. Przy planowaniu wynagrodzeń, inwestycji i innych wydatków nie należy traktować całej otrzymanej kwoty brutto jako dowolnie dostępnych pieniędzy. MF: wykorzystanie rachunku VAT.
Przejrzyste zasady współpracy mogą skrócić wyjaśnianie faktur i ułatwić terminowe płatności. Po obu stronach może jednak pojawić się koszt uporządkowania danych, przeszkolenia osób obsługujących zakupy i dostosowania procedur. Największe znaczenie ma tu przepływ informacji między osobą zamawiającą usługę, księgowością i osobą wykonującą przelew.
Zacznijmy od danych, płatności i ról w Twojej firmie
Przed 2027 r. warto sprawdzić na kilku rzeczywistych zakupach, czy firma potrafi ustalić rodzaj usługi, miesięczną sumę i sposób zapłaty oraz wskazać osobę odpowiedzialną za każdy etap.
W RATIVA pomożemy uporządkować dane księgowe i uzgodnić zakres pracy przy przygotowaniu takiego procesu. Skontaktuj się z nami, aby omówić obieg dokumentów, zestawienia zakupów i współpracę przy rozliczaniu płatności.
Stan na 25.10.2026 r. Opisane zmiany dotyczące usług wchodzą w życie 1.01.2027 r.
Źródła
- Nowelizacja VAT: usługi i odpowiedzialność
Dz.U. 2026 poz. 1270 · Art. 1 pkt 22, art. 3, art. 9 i załącznik 16
Przepisy uchwalone — jeszcze nie obowiązują
Sprawdzono:
Stosowanie od:
Sprawdzono ogłoszoną ustawę: art. 1 pkt 22 (art. 105a), załącznik 16, art. 3 i art. 9. Omawiany zakres od 1.01.2027 dla usług z obowiązkiem podatkowym od tej daty; inne punkty mają wyjątki wejścia. Brak daty końca regulacji.
- ELI: publikacja i wejście w życie ustawy VAT
Dz.U. 2026 poz. 1270 · Data publikacji i wyjątki dat wejścia
Przepisy uchwalone — jeszcze nie obowiązują
Sprawdzono:
Stosowanie od:
Sprawdzono ogłoszoną ustawę: art. 1 pkt 22 (art. 105a), załącznik 16, art. 3 i art. 9. Omawiany zakres od 1.01.2027 dla usług z obowiązkiem podatkowym od tej daty; inne punkty mają wyjątki wejścia. Brak daty końca regulacji.
- MF: mechanizm podzielonej płatności
Ustawa o VAT · Warunki i zakres MPP
Przepisy obowiązujące
Sprawdzono:
Odczytano urzędowy poradnik: obowiązkowy MPP ma odrębne warunki (w tym załącznik 15), środki rachunku VAT mają ustawowe przeznaczenie. Nowe usługi załącznika 16 nie tworzą same obowiązku MPP. Brak jednej daty wejścia/końca poradnika.
Usługi związane z tematem
Poznaj zakres obsługi RativaPowiązane artykuły
Ceny transferowe za 2025 r.: terminy 2 i 30 listopada
Sprawdź terminy local file i TPR za 2025 rok, progi transakcji kontrolowanych oraz dane potrzebne do przeglądu rozliczeń.
Podatki · Opublikowano:
Podatki 2027: czy obecny sposób rozliczeń nadal będzie opłacalny dla Twojej firmy?
Sprawdź poprawki do PIT i ryczałtu przyjęte przez Senat 27 października 2026 r. i co wymaga dalszej decyzji Sejmu.
Podatki · Opublikowano:

