Podatki 2027: czy obecny sposób rozliczeń nadal będzie opłacalny dla Twojej firmy?
Sprawdź poprawki do PIT i ryczałtu przyjęte przez Senat 27 października 2026 r. i co wymaga dalszej decyzji Sejmu.
- Autor
- RATIVA sp. z o.o.
- Opublikowano
- Zaktualizowano
- Stan prawny na
Projekt przepisów
Księgowość dla firm z Trójmiasta i całej Polski.

Prowadzisz firmę na ryczałcie? Rozliczasz działalność według skali PIT? Warto ponownie sprawdzić liczby. Zmiany procedowane na 2027 rok mogą obniżyć podatek części przedsiębiorców, a innym ograniczyć dostęp do dotychczasowej formy opodatkowania.
Co obowiązuje, a co jest jeszcze procedowane?
Sejm uchwalił ustawę 22 października, a 23 października 2026 r. przekazano ją Senatowi. 27 października Senat przyjął osiem poprawek. To kolejny etap prac, nie potwierdzenie wejścia nowych zasad w życie. 28 października stanowisko Senatu, oznaczone drukiem 3270, skierowano do komisji sejmowej. Taki etap wskazuje przebieg prac odczytany 29 października. Przed decyzją o rozliczeniach trzeba sprawdzić dalszy przebieg w Sejmie i ogłoszony tekst. Przebieg prac w Sejmie; wynik posiedzenia Senatu.
Senat poparł usunięcie proponowanych 17% od nadwyżki ponad 300 tys. euro. Przyjął także warunek zastosowania nowej skali PIT powiązany z wejściem w życie zmian CIT i limitu ryczałtu. To wynik głosowań z 27 października, a nie tylko propozycja komisji z 26 października. Wnioski 7–9 w druku 883 Z; głosowanie nad 7 i 8 oraz nad 1, 5, 9 i 10.
W ostatecznej uchwale Senatu przekazanej Sejmowi jako druk 3270 usunięcie propozycji 17% zapisano w poprawkach 4–5, a warunek zastosowania nowej skali PIT — w poprawce 6. Przywołane wyżej numery 7–9 dotyczą wniosków w zestawieniu 883 Z, a nie numeracji przyjętej uchwały. Tekst uchwały Senatu — druk 3270.
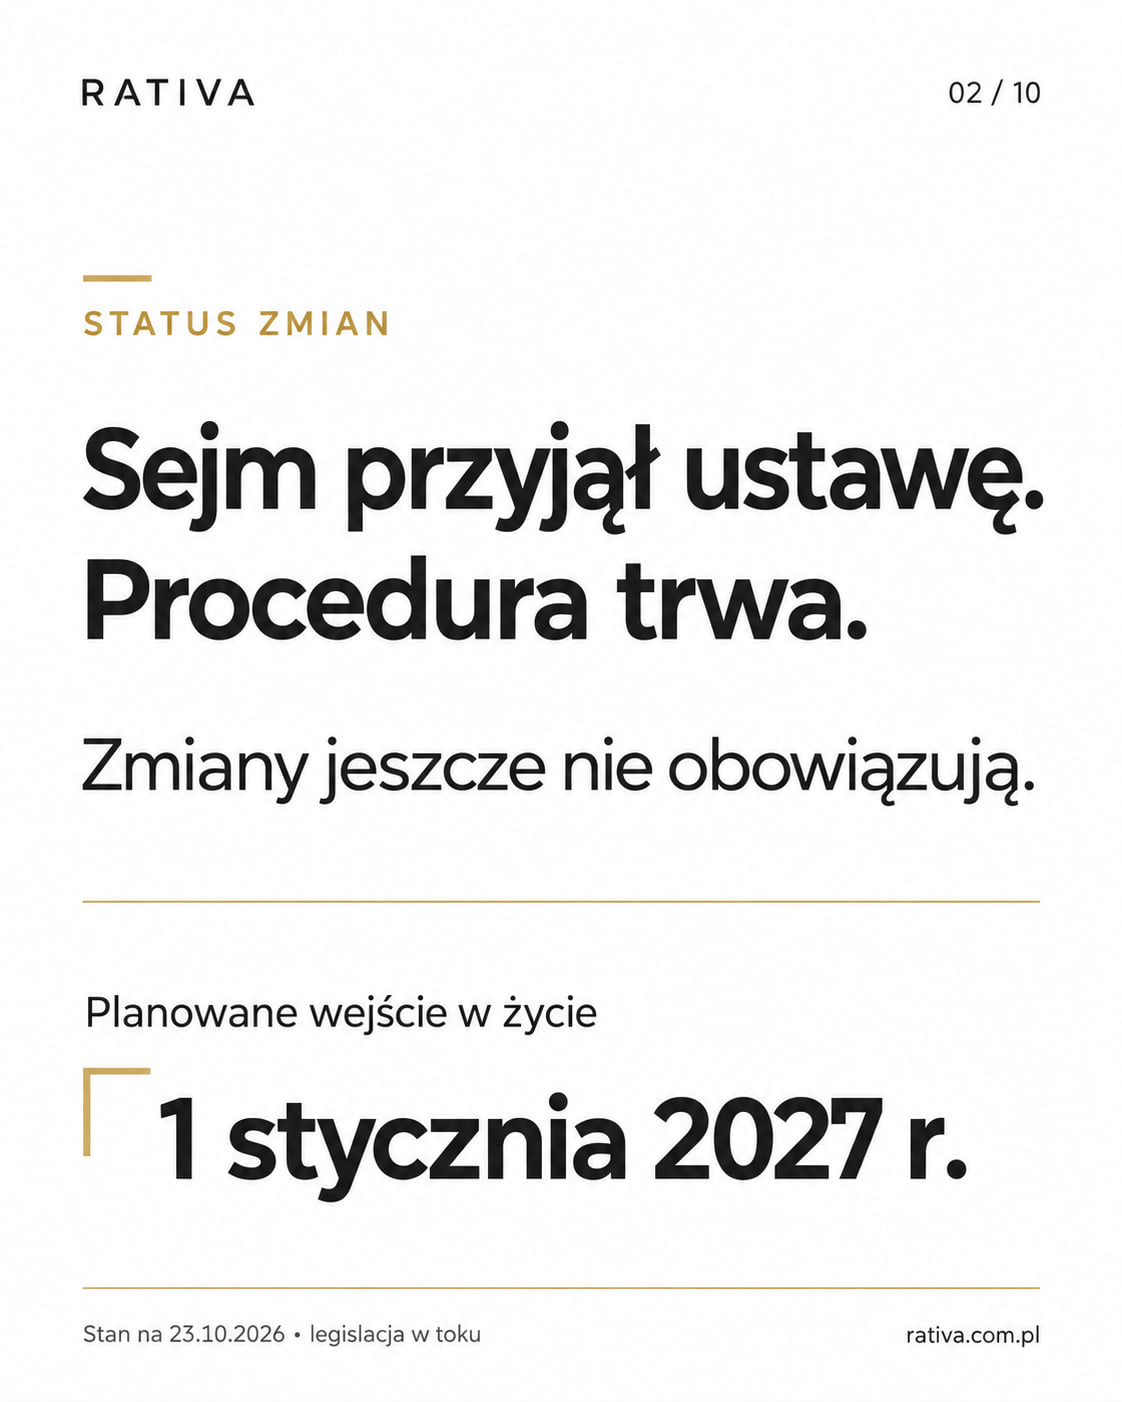
Poniższe porównanie i dziesięć slajdów zachowują wersję sejmową z 22 października, opisaną w materiale źródłowym według stanu na 23 października. Traktuj je jako historyczne porównanie, z uwzględnieniem opisanych wyżej poprawek Senatu. Nie przedstawiają ostatecznego prawa ani indywidualnej rekomendacji podatkowej.
Ryczałt: niższy limit może zmienić sytuację firmy
Wersja sejmowa przewiduje obniżenie limitu przychodów uprawniającego do ryczałtu z 2 mln euro do 250 tys. euro. Przy ustalaniu prawa do tej formy w 2027 r. znaczenie mają mieć przychody osiągnięte już w 2026 r. Wersja Sejmu: art. 2.
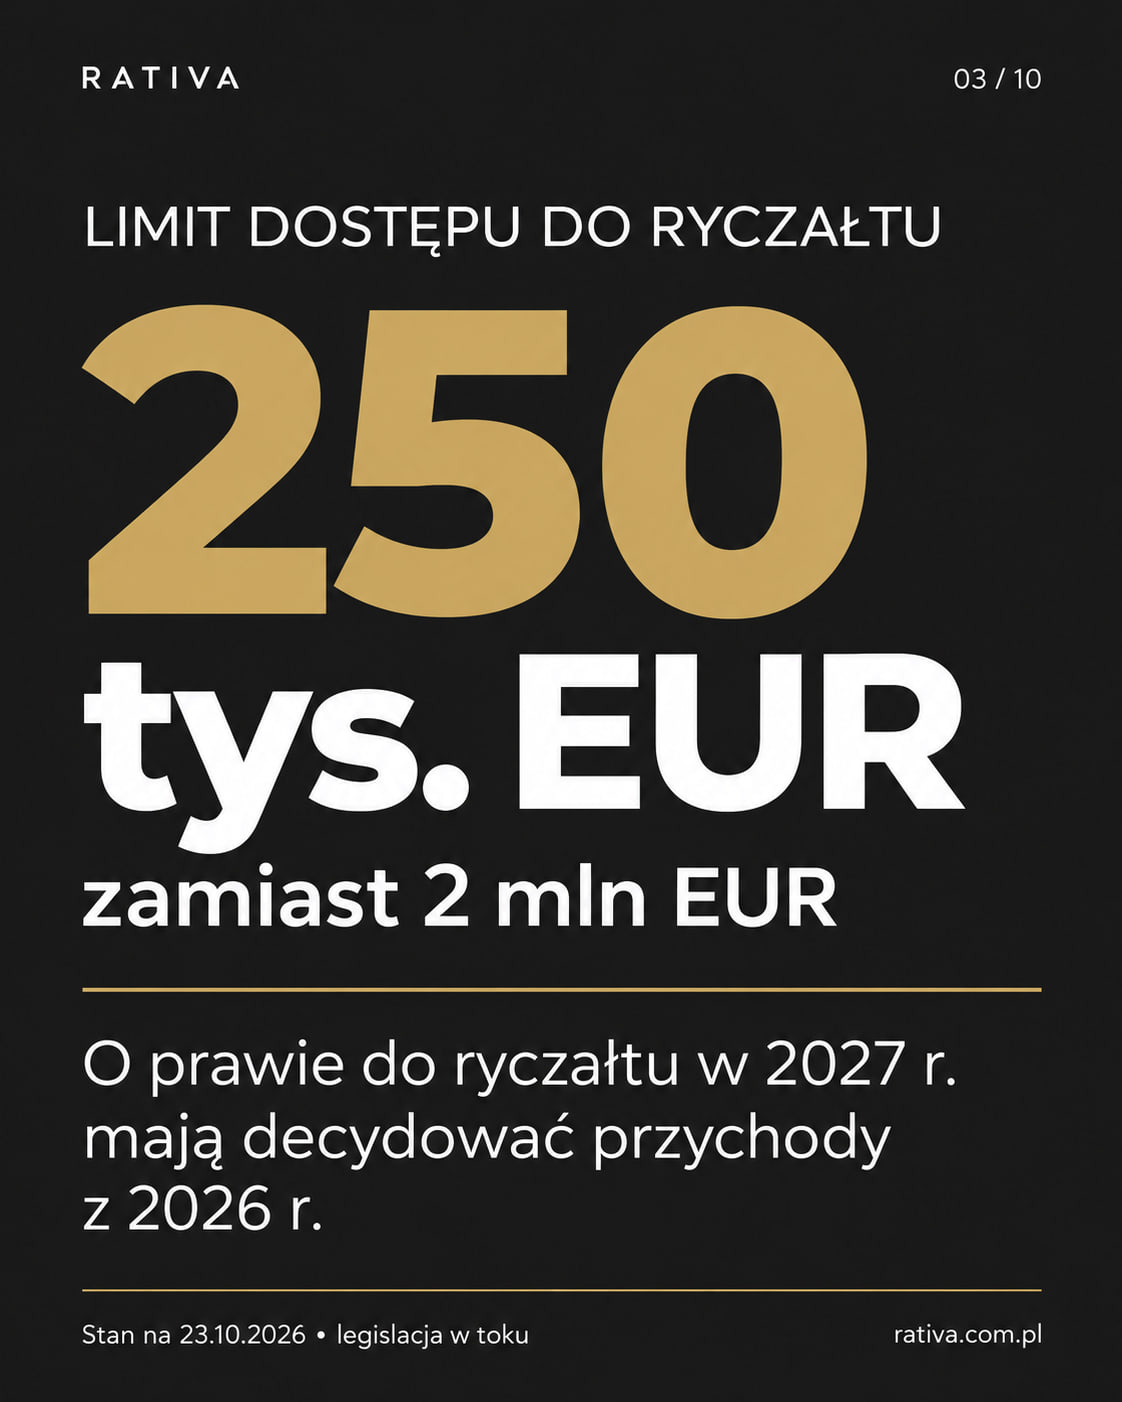
Jeżeli zmiana wejdzie w życie w tym kształcie, część przedsiębiorców będzie musiała wybrać inne rozliczenie. Szczególnie uważnie powinny policzyć skutki firmy, które osiągają wysoką marżę i ponoszą niewielkie koszty. Dla nich odejście od ryczałtu może oznaczać wyraźny wzrost obciążeń.
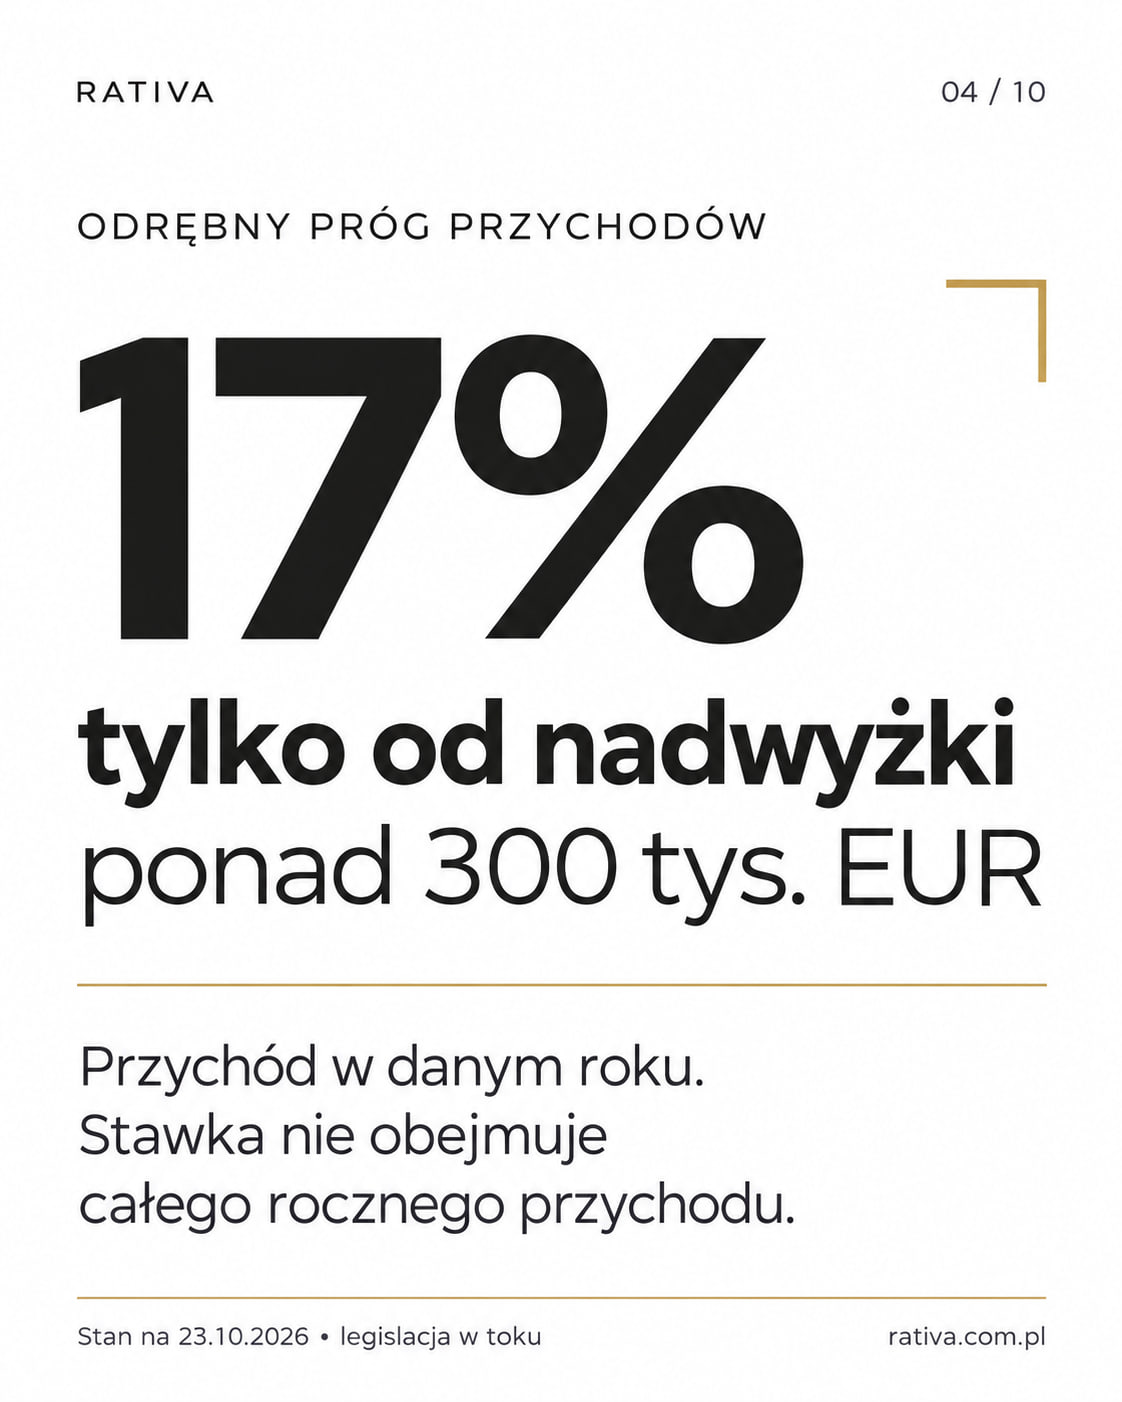
Wersja sejmowa przewidywała 17% od nadwyżki ponad 300 tys. euro, odrębnie od limitu dostępu do ryczałtu 250 tys. euro. Senat 27 października przyjął poprawki usuwające zmianę dotyczącą 17% i jej odesłanie przejściowe. Nie oznacza to zakończenia legislacji. Nie należy traktować slajdu 04 jako aktualnej zapowiedzi pewnego opodatkowania nadwyżki ani jako opisu obowiązującego prawa. Wersja sejmowa, art. 2 pkt 2; 883 Z, wnioski 7–8; wynik głosowania 4.
Skala PIT: część podatników może zapłacić mniej
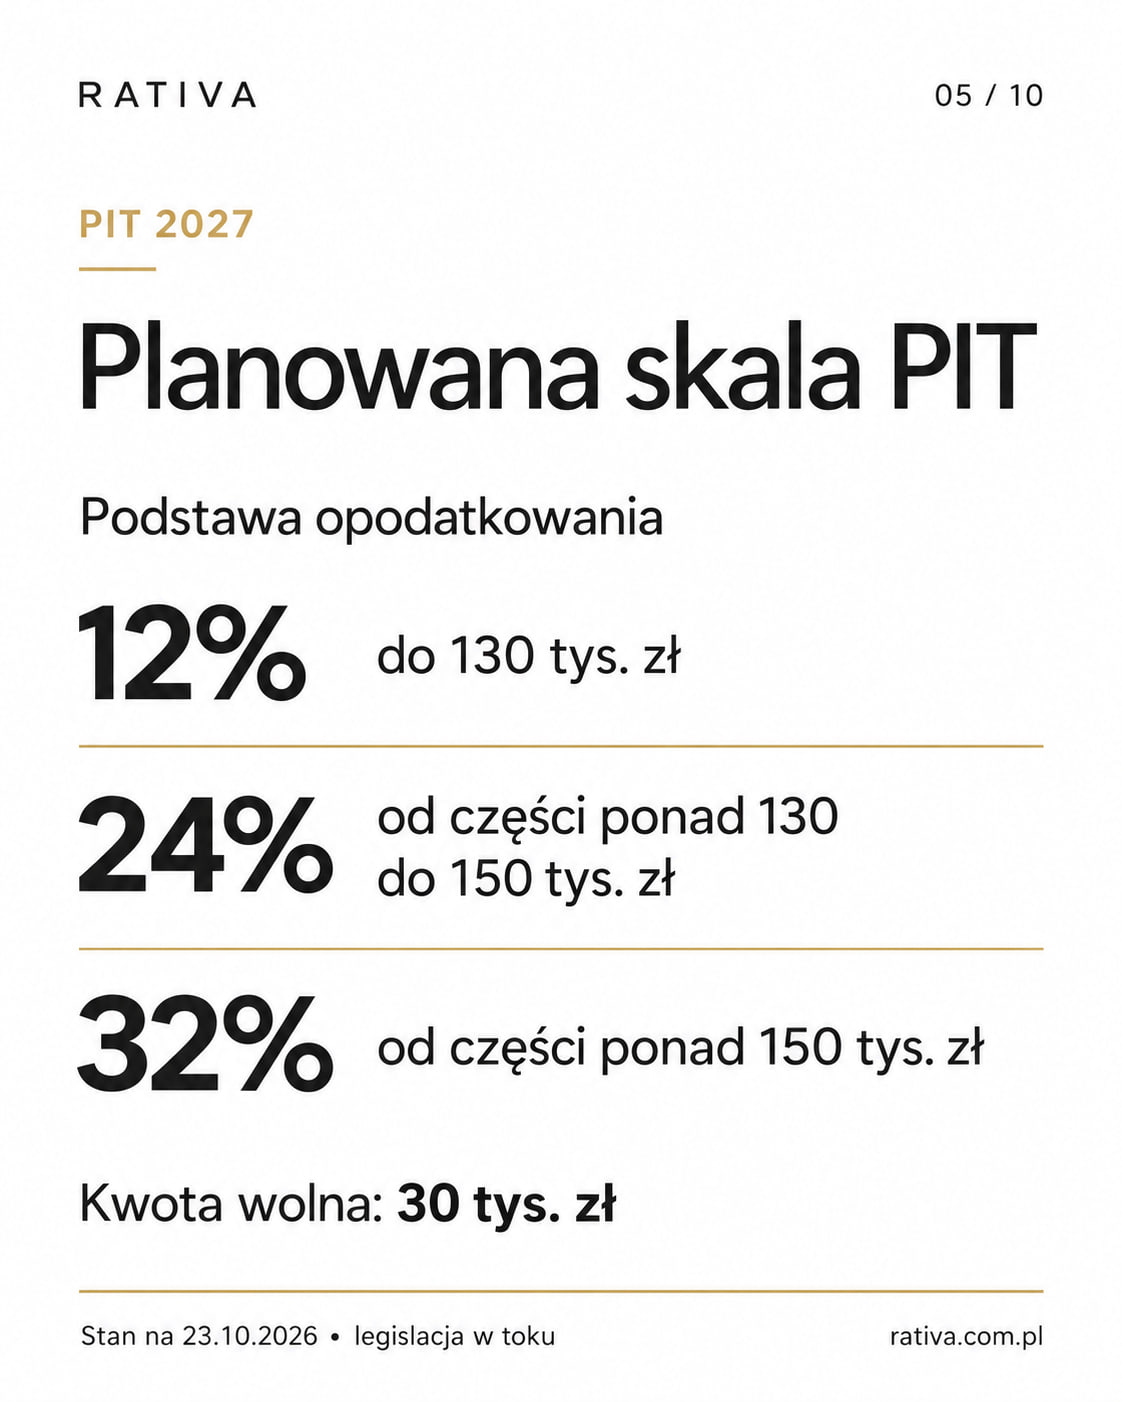
Wersja sejmowa skali zakłada:
- 12% do 130 tys. zł podstawy opodatkowania;
- 24% od części podstawy ponad 130 tys. zł do 150 tys. zł;
- 32% od części ponad 150 tys. zł.
Wyższe stawki dotyczą odpowiednich części podstawy, a nie automatycznie całego dochodu. Kwota wolna ma pozostać na poziomie 30 tys. zł. Wersja Sejmu: art. 1.
Porównanie skali poniżej dotyczy wersji sejmowej. W poprawce przyjętej przez Senat zastosowanie nowej skali powiązano z wejściem w życie 1 stycznia 2027 r. przepisów art. 1a oraz art. 2 pkt 1. Przed przyjęciem założeń do kalkulacji trzeba sprawdzić wynik dalszych prac i ostateczny zakres przepisów. 883 Z, wniosek 9; głosowanie 1.
| Część podstawy — wersja sejmowa | Stawka |
|---|---|
| Do 130 000 zł | 12%, z kwotą zmniejszającą 3 600 zł |
| Ponad 130 000 do 150 000 zł | 24% od tej części |
| Ponad 150 000 zł | 32% od tej części |
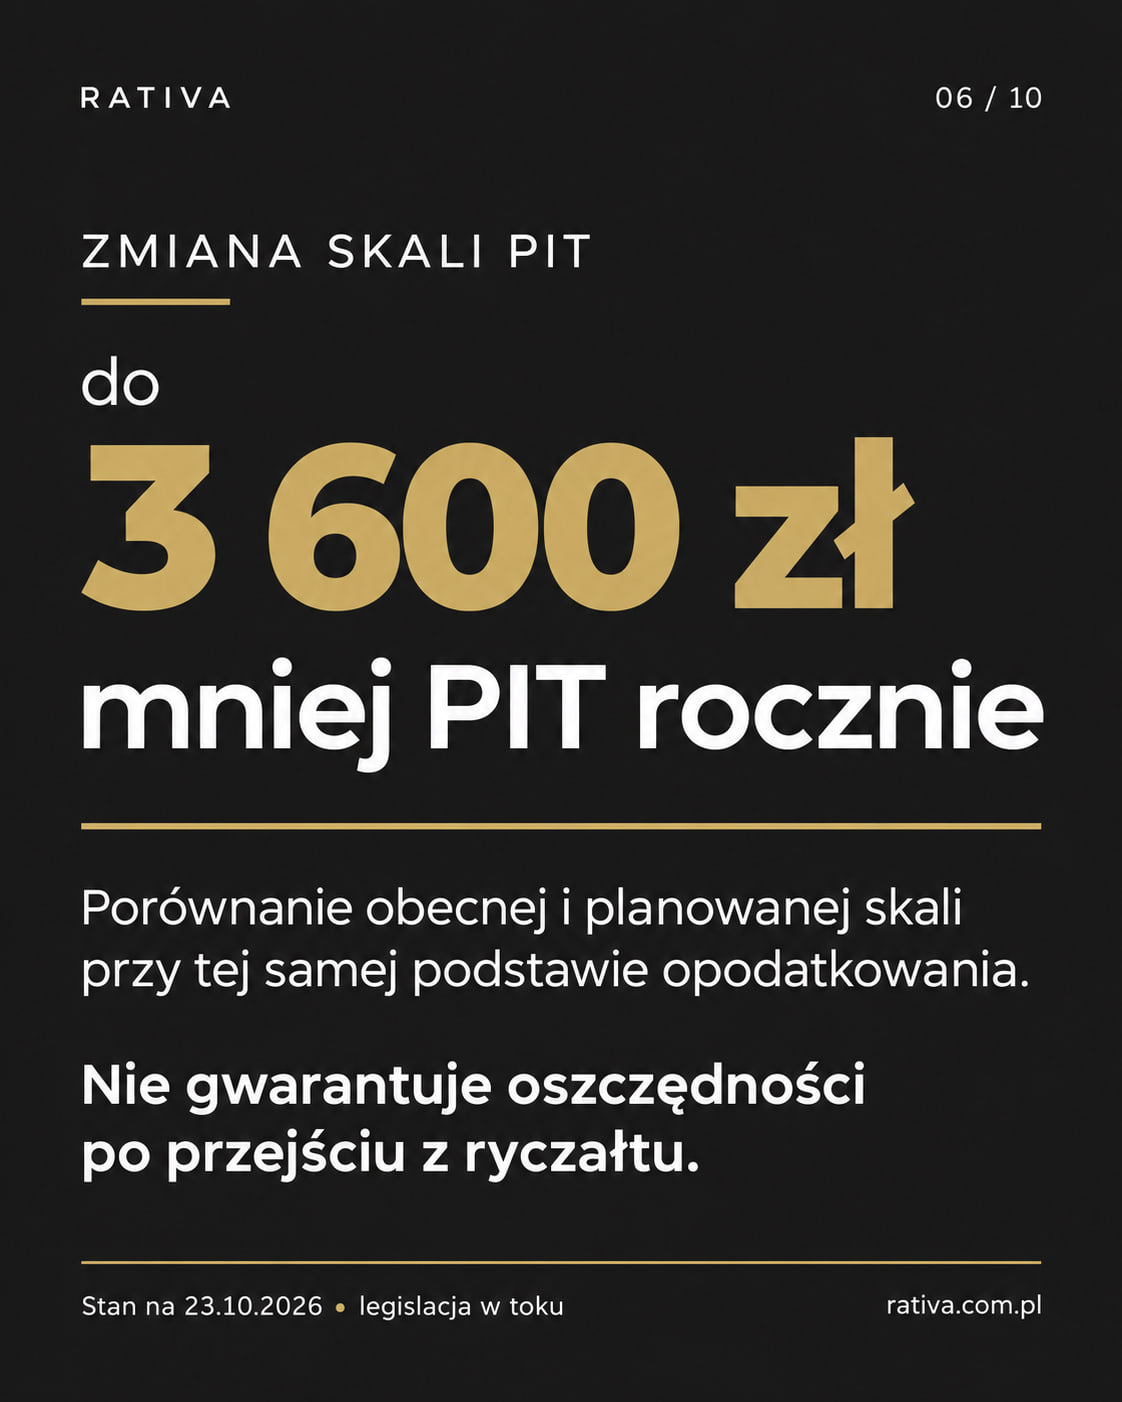
Przy tej samej rocznej podstawie opodatkowania zmiana skali może dać do 3 600 zł mniej PIT rocznie. Maksymalna różnica dotyczy podstawy od 150 tys. zł. To porównanie samego PIT według obu skal, bez składek, ulg i innych obciążeń, a nie obietnica oszczędności przy przejściu z ryczałtu. U osób objętych daniną solidarnościową przewidziano ponadto podniesienie jej stawki z 4% do 5%.
Przykład obliczeniowy przy tej samej podstawie 150 000 zł: obecna skala to 10 800 + 32% × 30 000 = 20 400 zł; wersja sejmowa to 12% × 130 000 − 3 600 + 24% × 20 000 = 16 800 zł. Różnica wynosi 3 600 zł. To ilustracja samego PIT, bez składek i ulg, wymagająca sprawdzenia specjalisty. Obecna skala.
Wersja sejmowa przewiduje pierwsze zastosowanie podwyższonej daniny solidarnościowej do płatności z terminem 2 maja 2028 r., nie do płatności 1 stycznia 2027 r. Druk 883, art. 4 ust. 2.
Co może być korzystne, a co wymaga ostrożności?
Możliwa korzyść: łagodniejsza skala PIT. Ponowna kalkulacja może też pokazać, że przy rosnących kosztach, zatrudnieniu lub inwestycjach opodatkowanie dochodu staje się konkurencyjne wobec ryczałtu. Sama możliwość uwzględniania kosztów nie jest nową ulgą. Zmieniające się warunki mogą jednak zwiększyć jej znaczenie dla Twojego biznesu.
Możliwy koszt: utrata korzystnej formy rozliczeń, wyższe obciążenia i więcej pracy z dokumentami. Trzeba wcześniej ustalić, jak będzie prowadzona ewidencja kosztów i jaki budżet przeznaczyć na obsługę księgową.
Ryzyko błędnej decyzji: porównywanie samych stawek. Ryczałt obciąża przychód, a skala i podatek liniowy odnoszą się do dochodu. Do rachunku trzeba dołączyć składkę zdrowotną, składki społeczne, dostępne ulgi i ewentualne wspólne rozliczenie z małżonkiem. Liczy się również to, ile pieniędzy zostaje w firmie i właścicielowi po wszystkich obciążeniach.
Założenie spółki z o.o. także wymaga osobnej analizy. Warto uwzględnić opodatkowanie wypłat dla właściciela, koszty prowadzenia spółki oraz dodatkowe obowiązki. Samo porównanie nominalnej stawki CIT z PIT nie wystarcza do wyboru formy działalności.
Z czym przyjść do księgowej lub doradcy?
Przygotuj przychody i koszty za 2026 rok wraz z prognozą do końca grudnia, plan na 2027 rok oraz informacje o inwestycjach, pracownikach i innych dochodach. Warto porównać co najmniej wariant bazowy i wariant szybszego wzrostu firmy. Dzięki temu będzie widać, co stanie się po przekroczeniu limitu i czy firma zachowa płynność.
Księgowa pomoże uporządkować dane i przygotować kalkulację. Doradca podatkowy oceni warunki zastosowania poszczególnych rozwiązań oraz ryzyka prawne. Jeżeli firma korzysta z badania sprawozdania lub potrzebuje niezależnej oceny danych finansowych, warto włączyć także biegłego rewidenta. Zakres konsultacji powinien odpowiadać sytuacji przedsiębiorstwa.
W Rativa zacznijmy od rozmowy o Twojej firmie. Ustalimy, jakie dane przygotować i jaki zakres wsparcia będzie potrzebny, aby podjąć decyzję na podstawie liczb. Wybór rozliczenia warto zaplanować przed ustawowym terminem, po sprawdzeniu ostatecznego brzmienia przepisów.
Napisz: kontakt@rativa.com.pl
Stan prac i aktualną skalę PIT sprawdzono technicznie 29.10.2026 r. Materiał jest roboczym porównaniem procedowanych wersji; nie zastępuje indywidualnej oceny specjalisty.
Źródła
- Sejm: przebieg prac nad ustawą, druk 3147
Druk sejmowy 3147; stanowisko Senatu 3270 · Stanowisko Senatu 27.10; skierowanie do komisji sejmowej 28.10.2026
Projekt przepisów
Sprawdzono:
Odczytany przebieg prac wskazuje przekazanie stanowiska Senatu do komisji (FPB) 28.10.2026. Etap ten nie potwierdza ogłoszenia ani wejścia ustawy w życie.
- Uchwała Senatu z 27.10.2026 przekazana Sejmowi jako druk 3270
Druk sejmowy 3270 · Osiem poprawek; poprawki 4–5 usuwają 17%, poprawka 6 warunkuje nową skalę PIT
Projekt przepisów
Sprawdzono:
Odczytano oficjalny tekst uchwały. Numeracja przyjętych poprawek 4–6 różni się od numeracji wniosków 7–9 w 883 Z. Uchwała nie jest ogłoszonym ostatecznym tekstem ustawy.
- Senat: wynik 67. posiedzenia 27.10.2026
Druki 3147 / 883 / 883 A / 883 Z · Punkt 1: osiem poprawek, posiedzenie zakończone
Projekt przepisów
Sprawdzono:
Ponownie odczytano zakończone posiedzenie: Senat przyjął osiem poprawek 27.10.2026. Samo zakończenie prac Senatu nie oznacza ogłoszenia ustawy.
- Wersja sejmowa ustawy uchwalona 22.10.2026
Druk senacki 883 · Art. 1–2; art. 4 ust. 2, pierwsza płatność daniny 2.05.2028
Projekt przepisów
Sprawdzono:
Ponownie odczytano art. 2 pkt 2 jako historyczny tekst Sejmu zawierający 17% od nadwyżki; zestawiono ze skreśleniem we wniosku 7 z 883 Z. Nie jest finalnym tekstem po dalszych pracach.
- Propozycje Komisji Budżetu i Finansów Publicznych z 26.10.2026
Druk senacki 883 A · Projekt komisji 26.10; mapowanie numerów do 883 Z i głosowań 27.10
Projekt przepisów
Sprawdzono:
Osiem propozycji komisji nie stanowi samodzielnie wyniku Senatu; numery w 883 A różnią się od 883 Z.
- MF: obecna skala PIT
Ustawa o PIT, art. 27 ust. 1 · Skala 12/32%, próg 120 000 zł, kwota zmniejszająca 3 600 zł
Przepisy obowiązujące
Sprawdzono:
Ponownie sprawdzono tabelę MF 29.10.2026: 12/32%, próg 120 tys. zł i kwota zmniejszająca 3600 zł. Komunikat nie wyznacza dat wejścia całej ustawy ani końca skali; porównanie projektu nie jest rozliczeniem indywidualnym.
- Senat: zestawienie wniosków po debacie 27.10.2026
Druk senacki 883 Z · Wnioski 1, 4, 5, 7, 8, 9, 10, 11; numerację powiązano z głosowaniami
Projekt przepisów
Sprawdzono:
Dokument obejmuje 11 wniosków; samo poparcie komisji nie jest głosowaniem Senatu.
- Senat 27.10.2026: Poprawki 1, 5, 9, 10
67. posiedzenie Senatu, głosowanie 1, 27.10.2026 · Poprawki 1, 5, 9, 10; za / przeciw / wstrzymanie: 62 / 23 / 0
Projekt przepisów
Sprawdzono:
Wynik etapu parlamentarnego; nie potwierdza podpisu ani ogłoszenia.
- Senat 27.10.2026: Poprawka 3
67. posiedzenie Senatu, głosowanie 2, 27.10.2026 · Poprawka 3; za / przeciw / wstrzymanie: 23 / 62 / 0
Projekt przepisów
Sprawdzono:
Wynik etapu parlamentarnego; nie potwierdza podpisu ani ogłoszenia.
- Senat 27.10.2026: Poprawki 4, 11
67. posiedzenie Senatu, głosowanie 3, 27.10.2026 · Poprawki 4, 11; za / przeciw / wstrzymanie: 58 / 27 / 0
Projekt przepisów
Sprawdzono:
Wynik etapu parlamentarnego; nie potwierdza podpisu ani ogłoszenia.
- Senat 27.10.2026: Poprawki 7, 8
67. posiedzenie Senatu, głosowanie 4, 27.10.2026 · Poprawki 7, 8; za / przeciw / wstrzymanie: 62 / 23 / 0
Projekt przepisów
Sprawdzono:
Wynik etapu parlamentarnego; nie potwierdza podpisu ani ogłoszenia.
- Senat 27.10.2026: Ustawa wraz z poprawkami
67. posiedzenie Senatu, głosowanie 5, 27.10.2026 · Ustawa wraz z poprawkami; za / przeciw / wstrzymanie: 62 / 0 / 23
Projekt przepisów
Sprawdzono:
Wynik etapu parlamentarnego; nie potwierdza podpisu ani ogłoszenia.
Zmiany materiału
Opublikowano: · Zaktualizowano:
Usługi związane z tematem
Poznaj zakres obsługi RativaPowiązane artykuły
Ceny transferowe za 2025 r.: terminy 2 i 30 listopada
Sprawdź terminy local file i TPR za 2025 rok, progi transakcji kontrolowanych oraz dane potrzebne do przeglądu rozliczeń.
Podatki · Opublikowano:
VAT od 2027 r.: co zmieni się przy zakupie reklamy, IT i księgowości
Nowe zasady odpowiedzialności za VAT przy zakupie wybranych usług od 2027 roku: zakres, progi, płatność i weryfikacja dostawcy.
Podatki · Opublikowano:

