Ceny transferowe za 2025 r.: terminy 2 i 30 listopada
Sprawdź terminy local file i TPR za 2025 rok, progi transakcji kontrolowanych oraz dane potrzebne do przeglądu rozliczeń.
- Autor
- RATIVA sp. z o.o.
- Opublikowano
- Stan prawny na
Przepisy obowiązujące
Księgowość dla firm z Trójmiasta i całej Polski.

Pożyczka od wspólnika, najem lokalu od powiązanej spółki, usługi zarządzania w grupie czy sprzedaż towarów między firmami tego samego właściciela — takie rozliczenia warto teraz przejrzeć pod kątem cen transferowych. Obowiązki mogą dotyczyć również firm rodzinnych i transakcji realizowanych wyłącznie w Polsce.
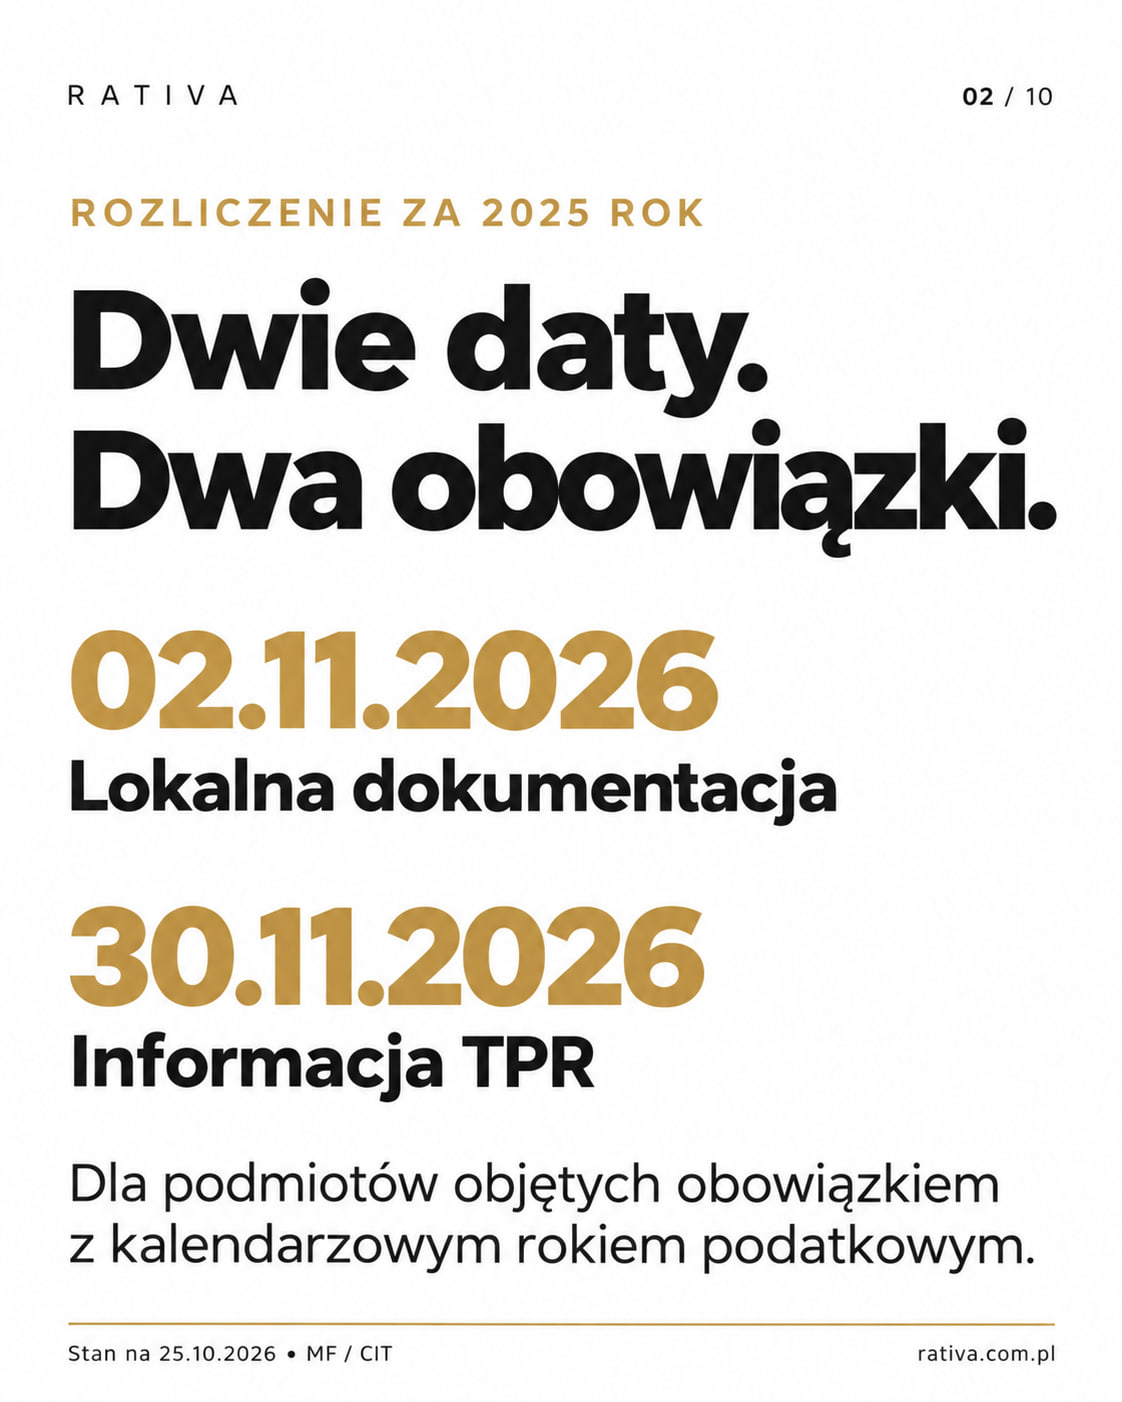
Dla firm, których rok podatkowy pokrywa się z kalendarzowym, zbliżają się dwa terminy dotyczące 2025 r.:
- 2 listopada 2026 r. — sporządzenie lokalnej dokumentacji cen transferowych, czyli local file, jeżeli jest wymagana.
- 30 listopada 2026 r. — złożenie informacji o cenach transferowych TPR, jeżeli firma podlega temu obowiązkowi. Pierwsza data uwzględnia przesunięcie terminu przypadającego 31 października, w sobotę. Przy innym roku podatkowym terminy trzeba ustalić odrębnie. Listopadowy termin TPR nie przesuwa terminu przygotowania dokumentacji. CIT: art. 11k ust. 1 i 11t ust. 1. Ordynacja: art. 12 §5.
Za rok podatkowy rozpoczynający się po 31 grudnia 2024 r. obowiązują formularze TPR-C(6) lub TPR-P(6), zależnie od podatnika. Przed przygotowaniem informacji warto więc sprawdzić, czy firma korzysta z właściwej wersji formularza. MF: TPR-C(6) i TPR-P(6).
Zacznij od relacji i rzeczywistych rozliczeń
Sprawdź, z kim firma współpracowała w 2025 r. Powiązania mogą wynikać z udziałów, wpływu na decyzje przedsiębiorstwa oraz określonych relacji osobowych i rodzinnych. Sam wykaz udziałowców może więc nie pokazać całego obrazu. CIT: art. 11a. PIT: art. 23m.
Przygotuj listę podmiotów, rodzajów transakcji i ich wartości. Uwzględnij finansowanie, najem, usługi, towary oraz rozliczenia kosztów wspólnych. Do oceny potrzebne będą również umowy wieloletnie realizowane w 2025 r. Informacje o strukturze właścicielskiej i faktycznym przebiegu współpracy warto omówić z księgowością — nie wszystkie wynikają z faktur.
Dobrze wskazać przy każdej kategorii osobę, która zna warunki współpracy i potrafi wyjaśnić sposób kalkulacji wynagrodzenia. Dzięki temu księgowość może szybciej połączyć dane z ewidencji z informacjami o działalności firmy.
Progi odnoszą się do jednorodnych transakcji
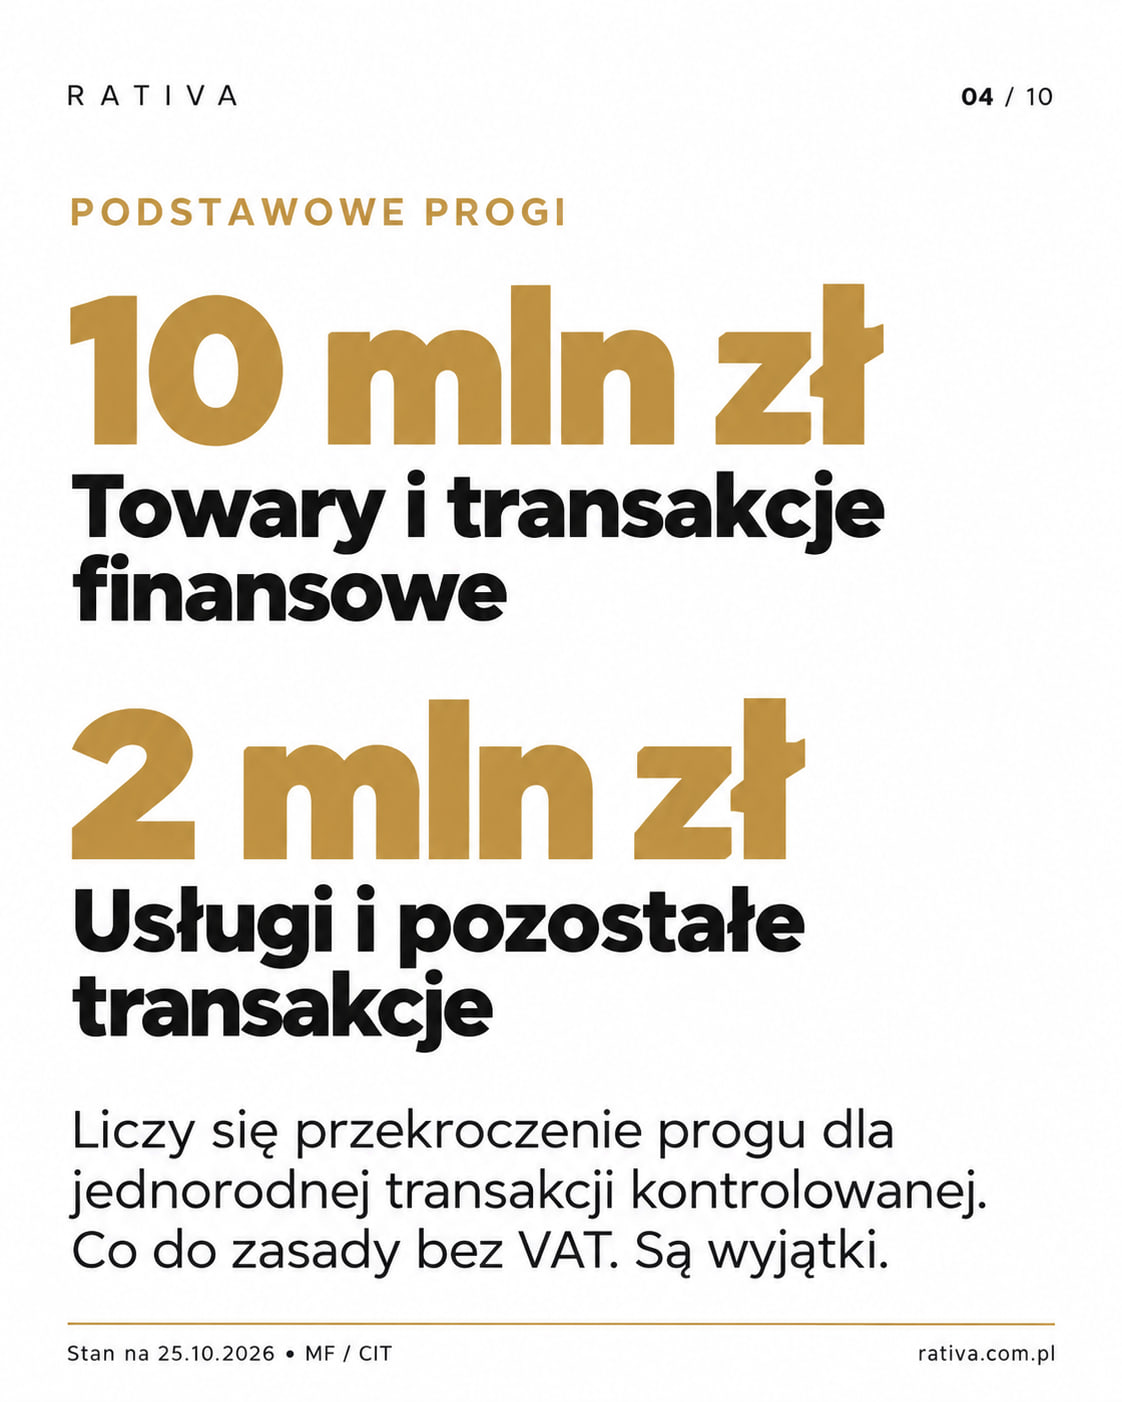
Podstawowe progi dokumentacyjne wynoszą:
- 10 mln zł — dla transakcji towarowych i finansowych;
- 2 mln zł — dla transakcji usługowych i pozostałych. Przekroczenie odpowiedniego progu przez transakcję kontrolowaną o charakterze jednorodnym wymaga sprawdzenia obowiązku dokumentacyjnego i ewentualnych zwolnień. Wartość ustala się co do zasady bez VAT, z ustawowymi wyjątkami. Dla transakcji z podmiotami z tzw. rajów podatkowych obowiązują odrębne reguły i niższe progi. CIT: art. 11k i 11o.
Nie wystarczy porównać z limitem pojedynczej faktury. Trzeba odpowiednio połączyć jednorodne rozliczenia, niezależnie od liczby faktur, płatności i powiązanych kontrahentów. Stronę przychodową i kosztową analizuje się oddzielnie. Przy pożyczkach znaczenie ma wartość kapitału, więc zestawienie samych odsetek nie wystarczy. CIT: art. 11k ust. 3–5 i 11l.
Ustalenie, które transakcje są jednorodne, wymaga oceny ich charakteru ekonomicznego i warunków. Warto uzgodnić to przed wyciągnięciem wniosku, że firma mieści się w limitach.
Zwolnienie z dokumentacji wymaga osobnego sprawdzenia TPR
Przepisy przewidują zwolnienia z local file. Mogą one ograniczyć koszty przygotowania dokumentacji, ale trzeba sprawdzić i potwierdzić spełnienie wszystkich warunków.
Przykładowo przy zwolnieniu dla transakcji krajowych znaczenie mają m.in. straty podatkowe stron i korzystanie z określonych zwolnień podatkowych. Polski adres obu firm sam w sobie nie wystarcza.
Niektóre transakcje zwolnione z local file nadal podlegają wykazaniu w TPR. Dlatego ustalenia dotyczące dokumentacji i raportowania powinny być zapisane oddzielnie, dla konkretnych transakcji i danego roku. Przy każdej decyzji warto zachować informację o jej podstawie i dokumentach, na których oparto ocenę. CIT: art. 11n i 11t ust. 1 pkt 2.
Umowa, księgi i faktyczny przebieg transakcji powinny być spójne
Do przeglądu przygotuj dane odpowiadające rodzajowi rozliczeń:
- Pożyczki: umowy i aneksy, kwoty kapitału, daty wypłat i spłat, salda w ciągu roku, oprocentowanie, okres finansowania oraz zabezpieczenia. Uwzględnij również pożyczki z wcześniejszych lat, które były kontynuowane w 2025 r.
- Najem: umowę, opis przedmiotu najmu, okres i zakres faktycznego korzystania, stawki czynszu, zasady rozliczania opłat dodatkowych oraz faktury i płatności.
- Usługi zarządzania: zakres prac, odbiorców usług, materiały potwierdzające wykonanie, kalkulację wynagrodzenia, zestawienie kosztów i zastosowane klucze ich podziału.
- Dostawy towarów: rodzaje i ilości towarów, ceny, rabaty, warunki dostaw i płatności, faktury, korekty oraz dane pozwalające powiązać sprzedaż lub zakup z ewidencją księgową. Taki zestaw pomaga ustalić, co rzeczywiście wykonano, kto korzystał ze świadczenia i jak obliczono wynagrodzenie. Zakres materiałów warto dopasować do konkretnej transakcji; nie każda firma będzie potrzebowała identycznego kompletu.
W dokumentacji oraz TPR trzeba zachować spójność z rzeczywistym przebiegiem transakcji i danymi finansowymi. Warto wyjaśnić rozbieżności w kwotach, okresach oraz sposobie rozliczania kosztów, zanim zostaną przeniesione do formularza. Samo uzupełnienie opisu nie rozwiązuje problemu, jeśli rozliczenie wymaga dalszej analizy lub korekty.
Zasada ceny rynkowej obowiązuje także wtedy, gdy nie powstaje obowiązek sporządzenia local file z powodu wartości transakcji poniżej progu. Warunki rozliczeń powinny odpowiadać tym, które uzgodniłyby podmioty niepowiązane w porównywalnych okolicznościach. CIT: art. 11c ust. 1.
Co firma zyskuje na takim przeglądzie?
Dobrze przygotowane dane ułatwiają uzasadnienie rozliczeń i ograniczają pracę przy późniejszych wyjaśnieniach. Przegląd może też pokazać, czy opłaty za usługi wspólne odpowiadają faktycznemu wykorzystaniu, a warunki finansowania są nadal adekwatne.
Przygotowanie dokumentacji i analiz wymaga jednak czasu pracowników, uporządkowania materiałów, a czasem wsparcia specjalisty. Warto wcześnie ustalić zakres, żeby uniknąć podwójnej pracy. Niezłożenie TPR lub podanie w nim danych niezgodnych z dokumentacją albo rzeczywistością może wiązać się z odpowiedzialnością karną skarbową. Nierynkowe rozliczenia stwarzają także ryzyko doszacowania dochodu i dopłaty podatku. KKS: art. 80e. CIT: art. 11c.
Na najbliższe dni proponujemy konkretny podział pracy:
- Właściciel lub zarząd: przekazuje informacje o powiązaniach i wyjaśnia biznesowe warunki transakcji.
- Księgowość: zbiera dokumenty i przygotowuje uzgodnione zestawienia oraz dane do analizy.
- Doradca podatkowy: pomaga ocenić obowiązki, zwolnienia i zakres analiz potrzebnych do wykazania rynkowości.
- Osoba prowadząca temat w firmie: kontroluje kompletność materiałów i oba terminy. Jeżeli sprawozdanie finansowe firmy podlega badaniu, warto również uzgodnić z biegłym rewidentem kwestie istotne dla danych finansowych i ujawnień.
Z wyprzedzeniem ustal też, kto jest uprawniony do podpisania TPR, kto przygotuje wysyłkę i kto zachowa Urzędowe Poświadczenie Odbioru (UPO). Samo powierzenie księgowości zewnętrznemu biuru nie daje mu automatycznie prawa do podpisania tej informacji. CIT: art. 11t ust. 5–5a w brzmieniu na 26.10.
Aktualizacja techniczna z 26.10: opublikowano nowelizację TPR (Dz.U. poz. 1371), której odpowiedni zakres ma wejść 5 listopada. Zmienia m.in. zasady podpisywania i zakres informacji, z odrębnymi regułami dla lat podatkowych w art. 4. Przed listopadową wysyłką ponownie ustal właściwy dla danego okresu formularz i podpisującego; nie zakładaj, że nowe UPL-1 automatycznie rozstrzyga raport za 2025 r. Nowelizacja: art. 4–6. Slajd poniżej zachowuje ogólną zasadę sprawdzenia uprawnienia, a nie pełny wykaz podpisujących.
Zacznijmy od danych Twojej firmy. W RATIVA pomożemy uporządkować dane księgowe i ustalić, jakie materiały przygotować do przeglądu rozliczeń za 2025 r. Skontaktuj się z nami i omówmy zakres potrzebnych prac.
Stan na 25.10.2026 r. Podane terminy dotyczą roku podatkowego zgodnego z kalendarzowym.
Źródła
- CIT: powiązania, dokumentacja i TPR — tekst aktualny
Dz.U. 2026 poz. 554 ze zm. · Art. 11a, 11c, 11k–11l, 11n, 11o, 11t
Przepisy obowiązujące
Sprawdzono:
Sprawdzono brzmienie na 26.10.2026 po poz. 779, 846 i 912; zakres artykułu: kalendarzowy rok 2025. Tekst jednolity nie wyznacza wspólnej daty wejścia wszystkich jednostek; brak jednej daty końcowej. Zapowiedzianą zmianę poz. 1371 opisano osobno.
- MF: formularze TPR-C(6) i TPR-P(6)
Komunikat MF z 28.01.2026 · Formularze dla lat podatkowych rozpoczynających się po 31.12.2024
Przepisy obowiązujące
Sprawdzono:
Otwarto aktualny komunikat i sprawdzono obie wersje formularzy. Data publikacji komunikatu nie jest datą wejścia ustawy; brak ustalonego końca stosowania formularza. Ponowna kontrola po zmianie poz. 1371 wymagana.
- Ordynacja podatkowa: przesunięcie terminu
Dz.U. 2026 poz. 622 ze zm. · Art. 12 §5
Przepisy obowiązujące
Sprawdzono:
Sprawdzono regułę soboty/dnia wolnego i datę 31.10.2026. Zmiany 825, 846, 1154 nie zmieniają przywołanej jednostki. Daty całej ustawy nie są okresem tej reguły; nie stwierdzono jej daty końcowej.
- PIT: odpowiedniki obowiązków dokumentacyjnych
Dz.U. 2026 poz. 592 ze zm. · Art. 23m, 23o, 23w–23x, 23z, 23zf
Przepisy obowiązujące
Sprawdzono:
Sprawdzono odpowiedniki CIT dla podatników PIT, w tym termin i progi; zakres: rok 2025. Uwzględniono późniejszą poz. 1371 osobno. Brak jednej daty wejścia i końca dla zestawu jednostek.
- Zmiana TPR i przepisy przejściowe od 5.11.2026
Dz.U. 2026 poz. 1371 · Art. 1 pkt 4, art. 2 pkt 2, art. 4–6
Przepisy uchwalone — jeszcze nie obowiązują
Sprawdzono:
Stosowanie od:
Ogłoszona 21.10.2026. Zakres zmian TPR ma wejść 5.11; art. 4 różnicuje lata, w tym rozpoczynające się po 31.12.2025. Inne punkty ustawy wchodzą 1.01.2027. Brak daty końcowej; podpis i formularz dla konkretnego okresu wymagają ponownej oceny.
- Kodeks karny skarbowy: informacja TPR
Dz.U. 2025 poz. 633 ze zm. · Art. 80e
Przepisy obowiązujące
Sprawdzono:
Sprawdzono aktualny tekst po zmianach 2026 r.; odpowiedzialność za brak, opóźnienie i niezgodne dane TPR. Nie wyznacza się jednej daty dla całego kodeksu ani daty końca tej odpowiedzialności.
Usługi związane z tematem
Poznaj zakres obsługi RativaPowiązane artykuły
Podatki 2027: czy obecny sposób rozliczeń nadal będzie opłacalny dla Twojej firmy?
Sprawdź poprawki do PIT i ryczałtu przyjęte przez Senat 27 października 2026 r. i co wymaga dalszej decyzji Sejmu.
Podatki · Opublikowano:
VAT od 2027 r.: co zmieni się przy zakupie reklamy, IT i księgowości
Nowe zasady odpowiedzialności za VAT przy zakupie wybranych usług od 2027 roku: zakres, progi, płatność i weryfikacja dostawcy.
Podatki · Opublikowano:

