Reforma PIP: przegląd współpracy B2B zacznij od codziennej pracy
Pierwsze dane po reformie Państwowej Inspekcji Pracy są dobrym powodem, by przyjrzeć się sposobowi organizacji współpracy.
- Autor
- RATIVA sp. z o.o.
- Opublikowano
- Zaktualizowano
Księgowość dla firm z Trójmiasta i całej Polski.

Pierwsze dane po reformie Państwowej Inspekcji Pracy są dobrym powodem, by przyjrzeć się sposobowi organizacji współpracy. Kto przydziela zadania, ustala czas i miejsce ich wykonywania oraz kieruje pracą? Odpowiedzi pomagają ocenić, czy forma umowy odpowiada rzeczywistym warunkom.
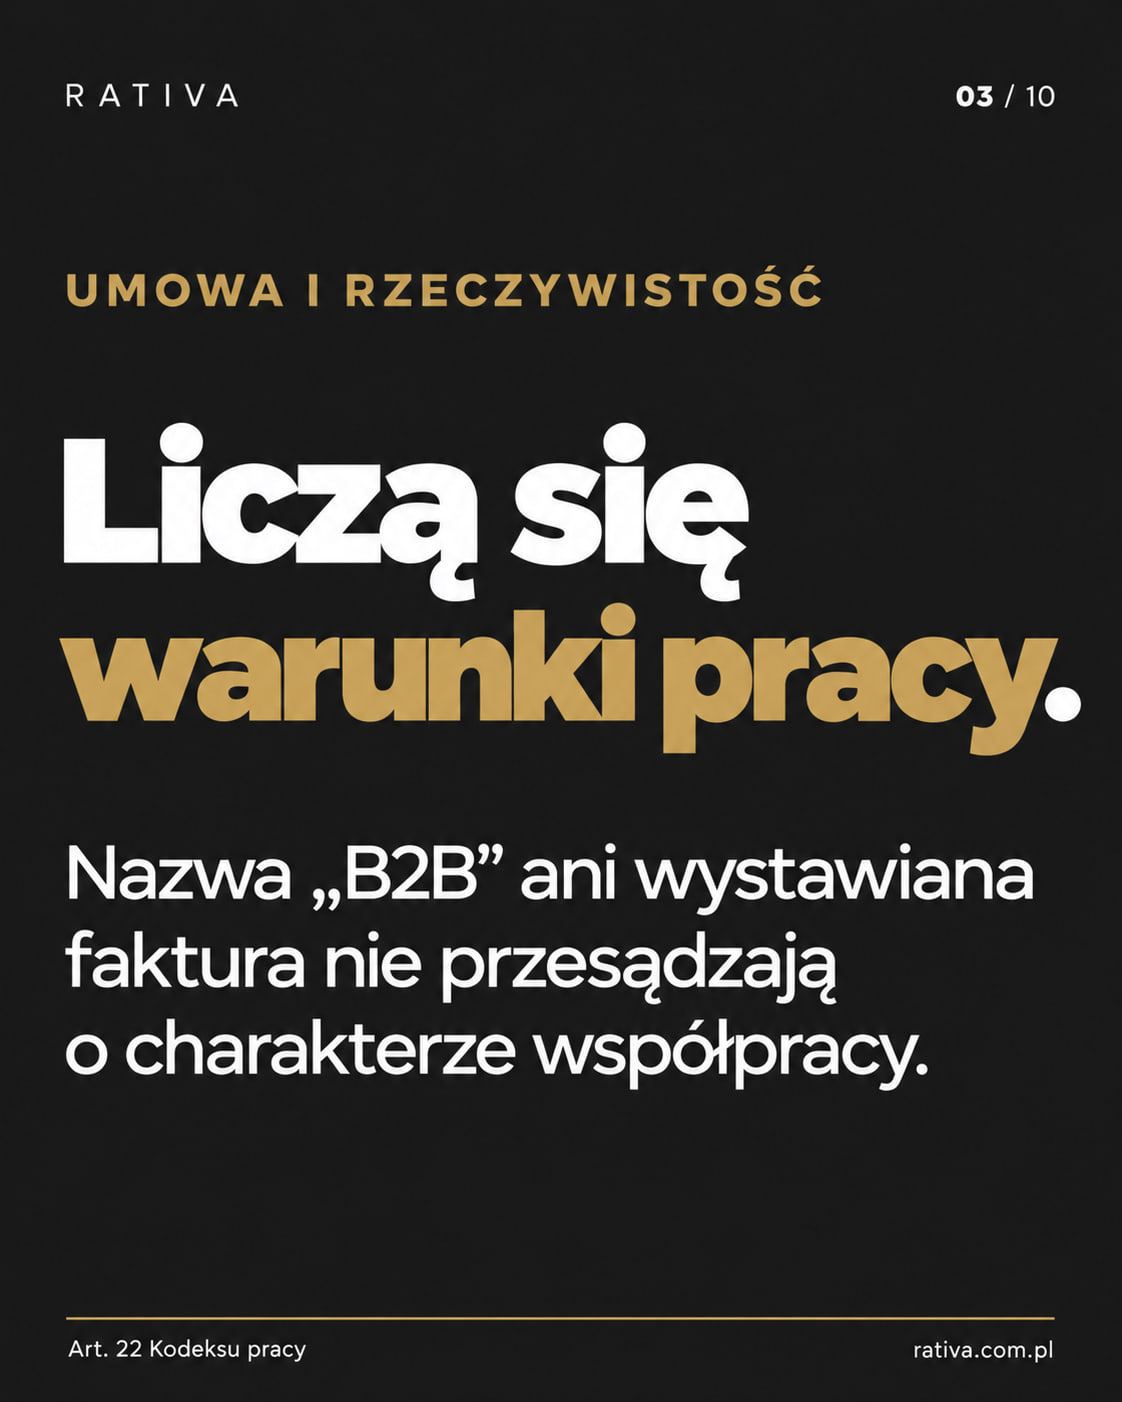
B2B pozostaje dopuszczalną formą świadczenia usług. Dla przedsiębiorcy najważniejsze jest rzetelne rozpoznanie charakteru relacji i zaplanowanie właściwych rozliczeń. Sama nazwa umowy, działalność gospodarcza wykonawcy i wystawianie faktur nie rozstrzygają sprawy. gov.pl
Co wynika z pierwszych danych?
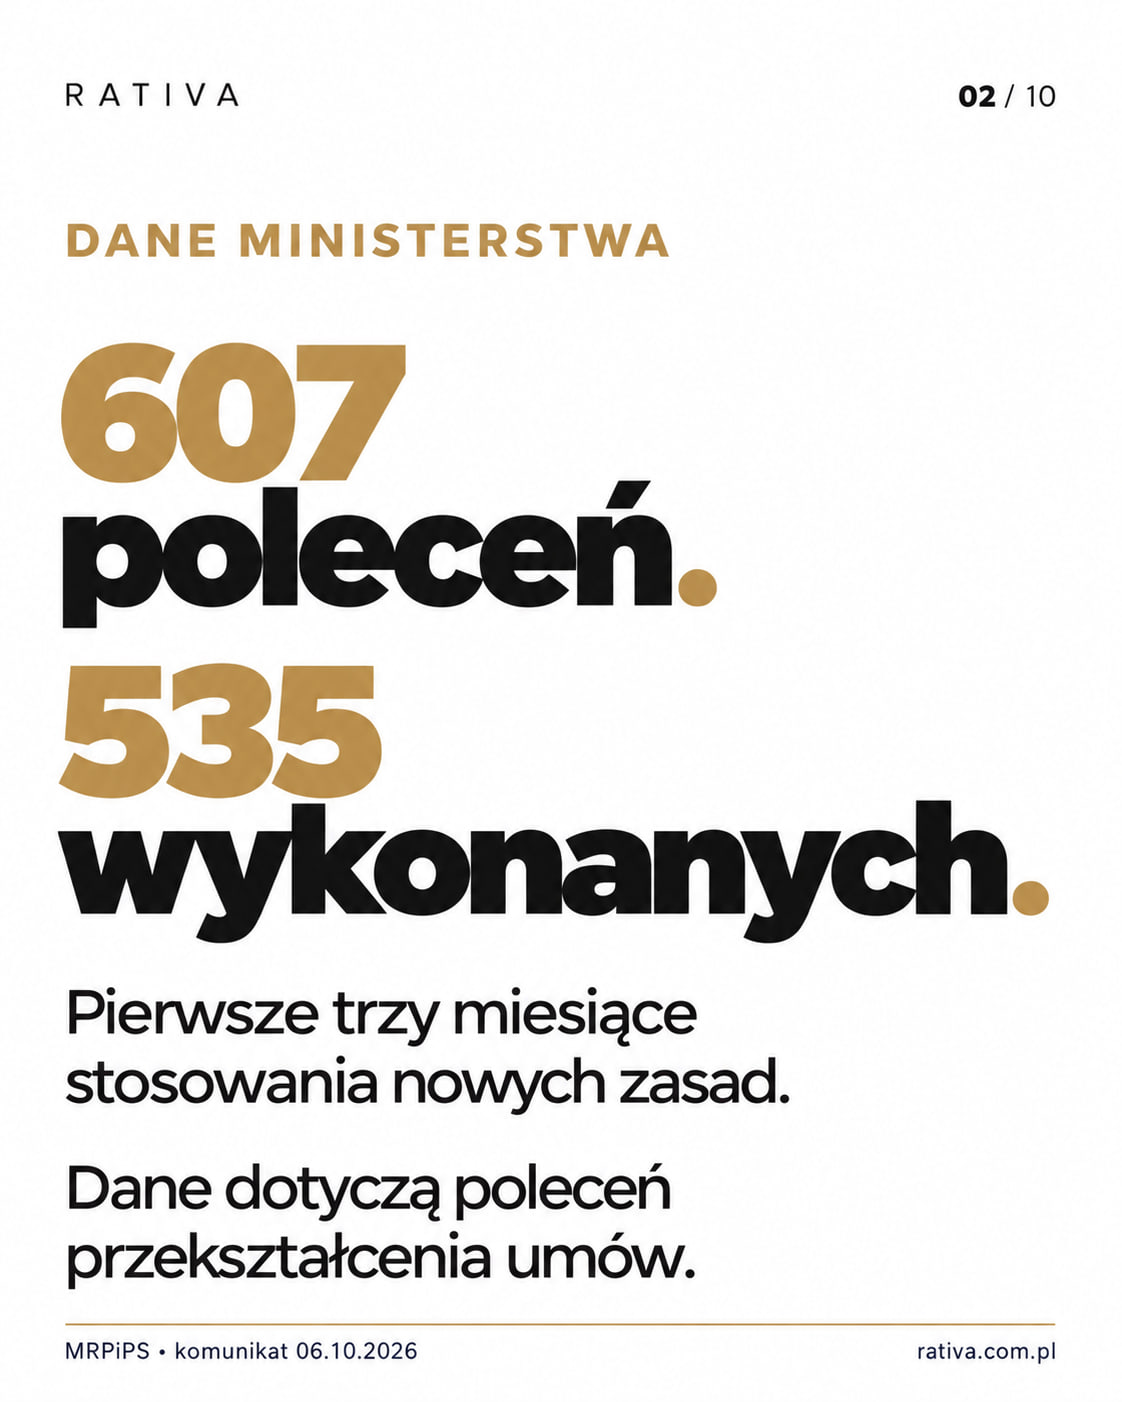
Komunikat MRPiPS z 6 października 2026 r. (aktualizacja: 13 października) podsumowuje pierwsze trzy miesiące nowych uprawnień PIP, obowiązujących od 8 lipca 2026 r. Według podanych danych wydano 607 poleceń PIP, z których 535 zrealizowano. W 10 przypadkach poleceń nie wykonano; w pozostałych termin ich wykonania jeszcze nie upłynął. Liczba 607 dotyczy poleceń, nie 607 decyzji administracyjnych. PAP MediaRoom portal.
Rozróżnienie ma praktyczne znaczenie. Po niewykonaniu polecenia możliwe jest wydanie decyzji przez okręgowego inspektora pracy albo skierowanie sprawy do sądu. Są to kolejne, odrębne działania, wymagające oceny konkretnej sytuacji. Nie należy zatem traktować wszystkich 607 poleceń jako zakończonych postępowań z jednakowym skutkiem dla firm. Okręgowy Inspektorat Pracy w Białymstoku
Jak naprawdę wygląda współpraca?
Punktem odniesienia jest art. 22 Kodeksu pracy: wykonywanie pracy na rzecz pracodawcy, pod jego kierownictwem oraz w wyznaczonym przez niego miejscu i czasie, za wynagrodzeniem. Jeśli relacja spełnia ustawowe warunki zatrudnienia pracowniczego, jej nazwa nie przesądza o kwalifikacji. api.sejm.gov.pl
Przegląd warto oprzeć na konkretnych pytaniach:
- Kto na co dzień przydziela zadania i wydaje wiążące polecenia dotyczące sposobu ich wykonywania?
- Kto określa czas i miejsce pracy, a jaką rzeczywistą samodzielność organizacyjną ma wykonawca?
- Jak uzgadnia się zakres usług, potwierdza ich wykonanie i rozlicza wynagrodzenie?
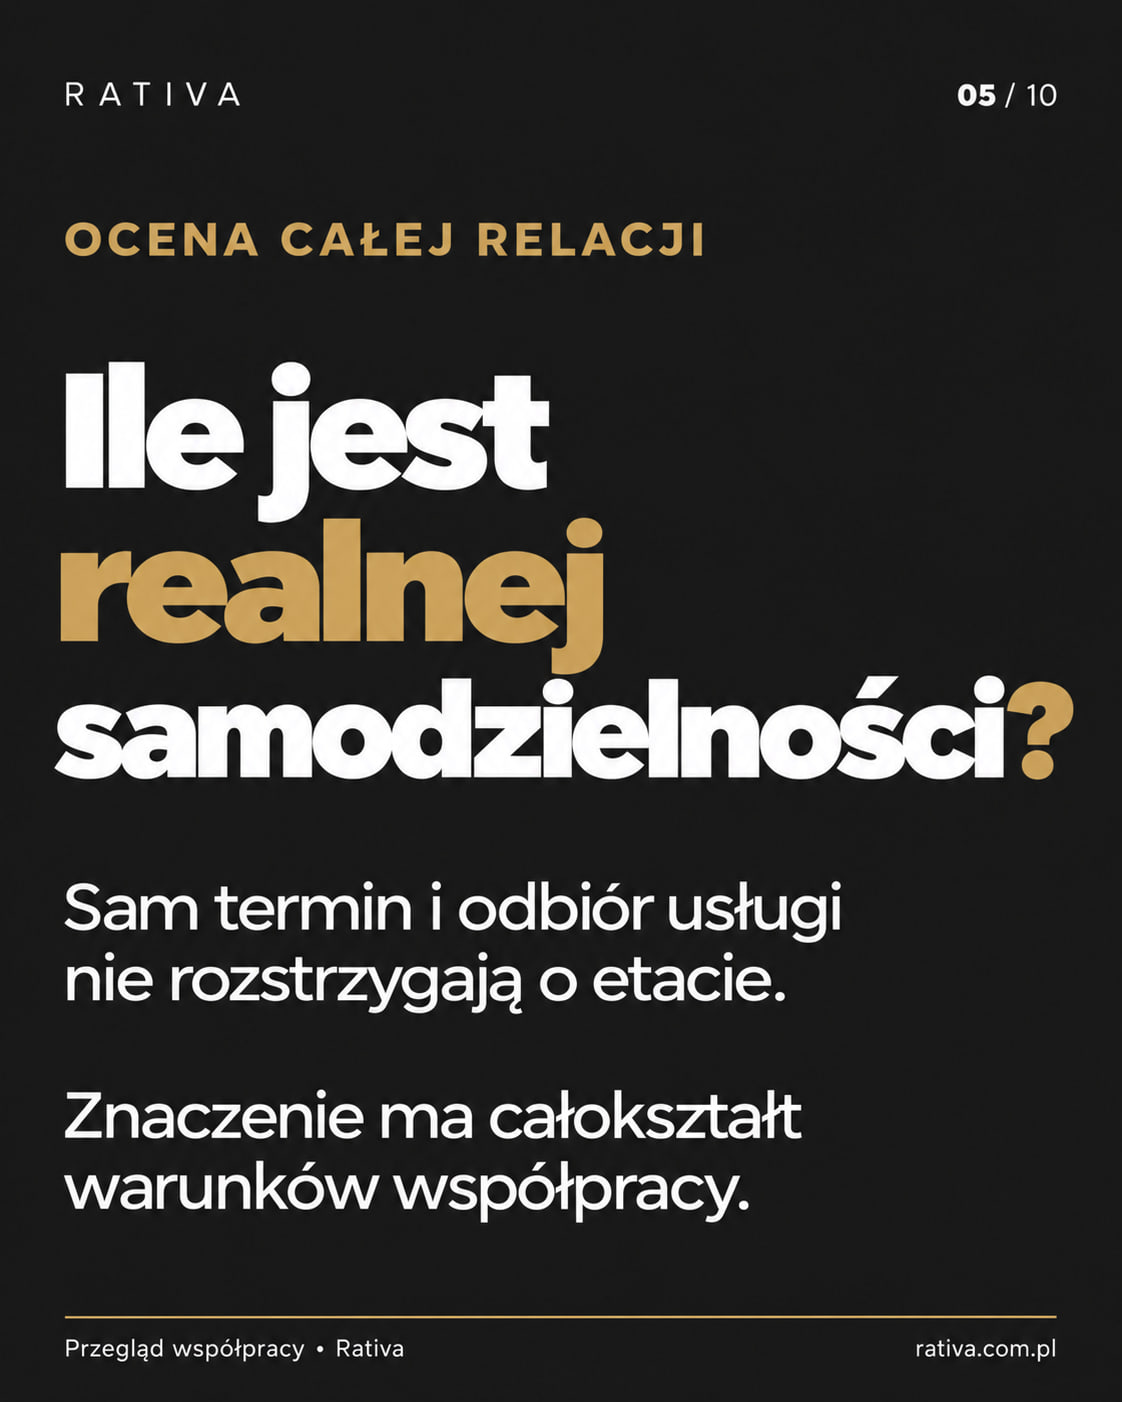
- Czy zasady dostępności, odpowiedzialności i wykonywania zadań w praktyce odpowiadają temu, co zapisano w umowie? Ocena obejmuje całokształt relacji. Uzgodnione terminy, wymagania jakościowe i sprawdzanie wykonania usług mogą występować także w B2B. Trzeba odróżnić taką współpracę od bieżącego kierowania pracą. Sama współpraca z jednym klientem również nie przesądza o tym, że mamy do czynienia ze stosunkiem pracy. Państwowa Inspekcja Pracy
Samodzielność wykonawcy należy oceniać na podstawie rzeczywistych warunków. Nie każda usługa musi kończyć się jednorazowym, materialnym rezultatem; współpraca gospodarcza może obejmować także regularne świadczenie usług. Istotne jest to, jak strony organizują i wykonują zobowiązania.
Zestaw umowę z praktyką
Do przeglądu przygotuj umowy i aneksy, opis zadań, zasady rozliczeń oraz dokumenty pokazujące rzeczywisty sposób współpracy. Warto porozmawiać także z osobami, które na co dzień zlecają i odbierają pracę. Treść umowy i praktyka zespołu mogą różnić się nawet wtedy, gdy nikt nie planował takiej rozbieżności.
Jeżeli właściwą formą jest zatrudnienie pracownicze, trzeba zaplanować jego wdrożenie zgodnie z prawem. Jeśli współpraca ma samodzielny charakter, dokumentacja powinna rzetelnie odzwierciedlać sposób jej wykonywania. Przegląd ma prowadzić do zgodności formy i rzeczywistych warunków. Przepisanie umowy przy pozostawieniu tej samej praktyki nie usuwa problemu. Okręgowy Inspektorat Pracy w Olsztynie
Skutki finansowe policz dla konkretnej sprawy
Ustalenie stosunku pracy może wymagać analizy wynagrodzenia, świadczeń pracowniczych, składek ZUS, obowiązków płatnika PIT i rozliczeń VAT związanych z fakturowaniem. Zakres, terminy i okresy ewentualnych korekt trzeba ustalić odrębnie. Jedno polecenie inspektora nie oznacza automatycznego przeliczenia wszystkich rozliczeń za cały wcześniejszy okres B2B. Portal Gov.pl
W razie decyzji PIP stwierdzającej istnienie stosunku pracy przepisy przewidują zaliczenie wcześniej opłaconych składek ze zlecenia lub działalności gospodarczej na poczet składek pracowniczych. Kalkulacja powinna uwzględnić wcześniejsze wpłaty, tytuły ubezpieczeń i okresy, których dotyczą. Proste doliczenie kolejnego kompletu składek mogłoby zawyżyć szacunek. api.sejm.gov.pl
Także w PIT i VAT nie należy zakładać z góry jednego wyniku dla wszystkich umów. Potrzebne są ustalenia dotyczące charakteru świadczeń, stron i wcześniejszych rozliczeń. Księgowość powinna otrzymać podstawę prawną przyjętego sposobu postępowania, aby prawidłowo przygotować wyliczenia i dokumenty.
Przygotuj dwa zestawienia: budżet współpracy na przyszłość oraz pozycje wymagające oceny za wcześniejsze okresy. W pierwszym uwzględnij wynagrodzenie, składki, wpłaty pracodawcy do PPK przy uczestnictwie pracownika oraz organizację pracy, w tym urlopy i zastępstwa; w drugim wskaż dokumenty, kwoty i kwestie oczekujące na rozstrzygnięcie. Takie rozdzielenie pomaga planować płynność bez traktowania każdej możliwej korekty jako pewnego zobowiązania.
Czy można uporządkować wcześniejsze relacje dobrowolnie?
Dla określonych w ustawie relacji sprzed 8 lipca 2026 r. przewidziano 12 miesięcy od tej daty na dobrowolne doprowadzenie do zgodności z prawem przez zawarcie umowy o pracę. Po spełnieniu warunków przepis wyłącza odpowiedzialność za konkretne wykroczenie wskazane w art. 281 § 1 pkt 1 Kodeksu pracy. eli.gov.pl
To wąskie rozwiązanie: nie umarza składek, podatków ani roszczeń pracowniczych i nie obejmuje automatycznie innych naruszeń. Dlatego przed jego zastosowaniem trzeba sprawdzić, czy dana relacja mieści się w ustawowych warunkach oraz jakie rozliczenia pozostają do wykonania. eli.gov.pl
Co firma może zyskać, a z jakim kosztem się liczyć?
Uporządkowany model współpracy ułatwia planowanie kosztów, odpowiedzialności i organizacji zespołu. Daje też stronom większą jasność co do przysługujących praw i obowiązków. To korzyść zarówno przy długotrwałej współpracy, jak i przy zawieraniu nowych umów.
Sam przegląd wymaga jednak czasu, zebrania danych i niekiedy konsultacji prawnej. Zmiana formy zatrudnienia może zwiększyć bieżące koszty oraz obowiązki kadrowe. Gdy kwalifikacja relacji jest sporna, trzeba uwzględnić niepewność rozstrzygnięcia i czas potrzebny na wyjaśnienie sprawy. Rzetelna analiza pozwala wskazać te pozycje w budżecie, zamiast reagować dopiero po otrzymaniu pisma.
Od czego zacząć teraz?
Wybierz relacje wymagające przeglądu i wyznacz osobę odpowiedzialną za zebranie dokumentów. Prawnik powinien ocenić kwalifikację współpracy oraz dostępne działania, kadry i płace — warunki zatrudnienia i dane pracownicze, a księgowość — przygotować zestawienia oraz kalkulacje. Kwestie podatkowe wymagające interpretacji warto omówić z doradcą podatkowym.
W RATIVA pomożemy uporządkować dane księgowe i uzgodnić zakres obsługi kadrowo-płacowej potrzebny przy zmianach w modelu współpracy. Omówmy dokumenty, rozliczenia i podział zadań dla Twojej firmy.
kontakt@rativa.com.pl rativa.com.pl
Stan na 26.10.2026 r. Dane o poleceniach przytoczono za komunikatem MRPiPS.
#Rativa #PIP #B2B #KadryIPłace #Księgowość #PrawoPracy
Ilustracje
Zmiany materiału
Opublikowano: · Zaktualizowano:
Usługi związane z tematem
Poznaj zakres obsługi RativaPowiązane artykuły
e-Doręczenia: jak nie przeoczyć pisma z urzędu i terminu odwołania
Ustal osoby odpowiedzialne za e-Doręczenia, aktywację firmowej skrzynki i przekazywanie pism wraz z dowodem doręczenia.
Prowadzenie firmy · Opublikowano:
Płaca minimalna 2027: policz koszt zespołu i produktywnej godziny
Minimalne stawki na 2027 rok i przykładowy budżet pracodawcy: składki, PPK, koszt godziny, zatrudnienie i siatka wynagrodzeń.
Prowadzenie firmy · Opublikowano:

