Płaca minimalna 2027: policz koszt zespołu i produktywnej godziny
Minimalne stawki na 2027 rok i przykładowy budżet pracodawcy: składki, PPK, koszt godziny, zatrudnienie i siatka wynagrodzeń.
- Autor
- RATIVA sp. z o.o.
- Opublikowano
- Stan prawny na
Materiał obejmuje przepisy o różnym statusie
Księgowość dla firm z Trójmiasta i całej Polski.

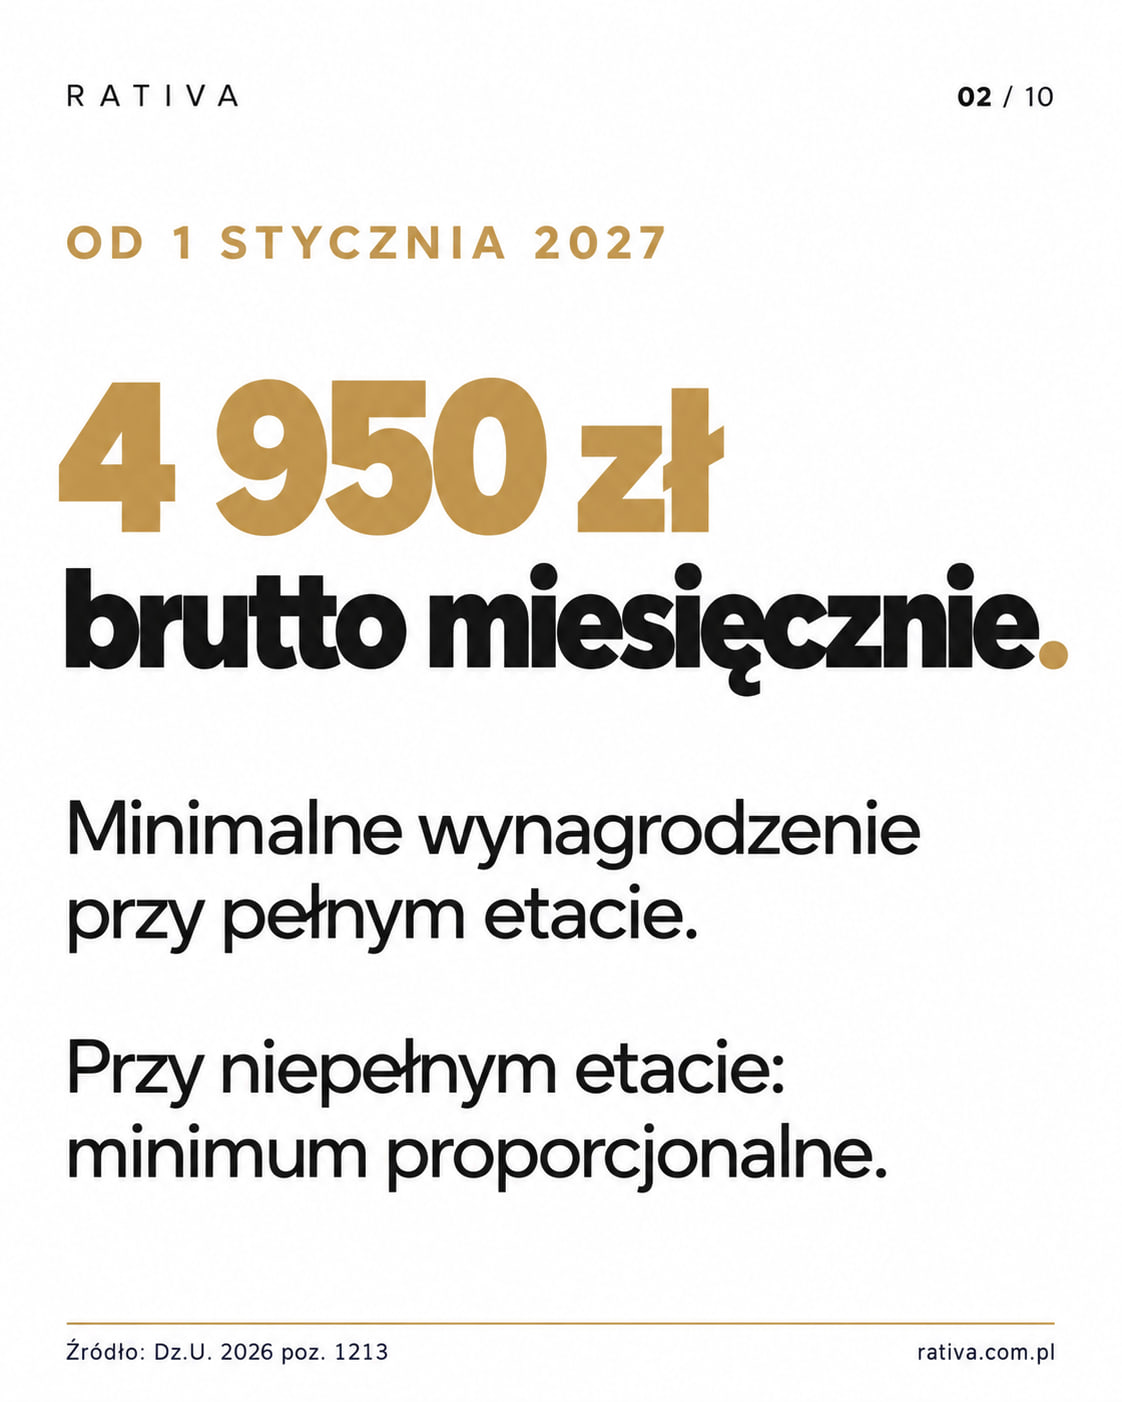
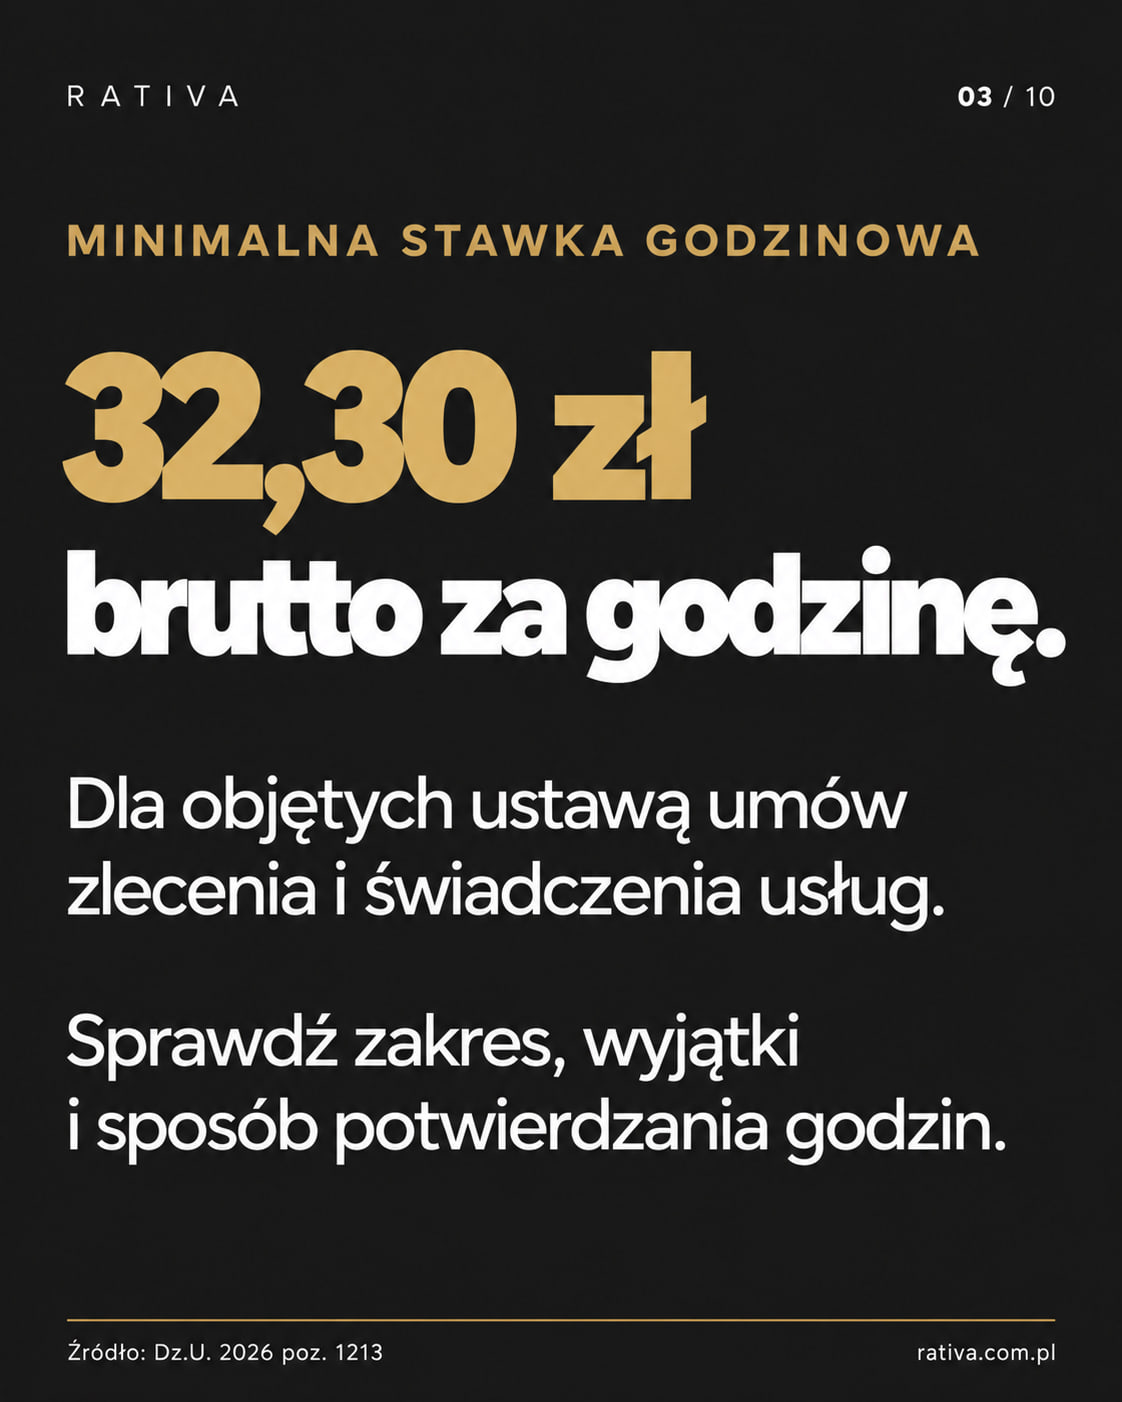
Od 1 stycznia 2027 r. minimalne wynagrodzenie przy pełnym etacie wyniesie 4 950 zł brutto, a minimalna stawka godzinowa dla określonych umów zlecenia i o świadczenie usług — 32,30 zł brutto. Kwoty zostały już ustalone w rozporządzeniu Rady Ministrów z 14 września 2026 r., opublikowanym 15 września w Dz.U. pod poz. 1213. Rozporządzenie: §1–3.
Dla pracodawcy to punkt wyjścia do budżetu obejmującego składki, organizację pracy i wynagrodzenia całego zespołu. Warto przygotować go teraz, aby decyzje o zatrudnieniu, cenach i podwyżkach opierały się na porównywalnych danych.
Najpierw sprawdź, kogo obejmują nowe minima
W porównaniu z 2026 r. miesięczne minimum wzrasta o 144 zł, a stawka godzinowa o 0,90 zł. Przy niepełnym etacie minimalne wynagrodzenie ustala się proporcjonalnie do wymiaru zatrudnienia. Minimum 2026: §1–3. Proporcja etatu: art. 8.
Do minimum mogą wchodzić różne składniki wynagrodzenia. Przepisy wyłączają jednak m.in. dodatek za pracę w nocy oraz wynagrodzenie za nadgodziny. Dlatego przegląd listy płac powinien obejmować zarówno kwoty, jak i rodzaj składników. Ustawa: art. 6 ust. 4–5.
Stawka 32,30 zł dotyczy wskazanych w ustawie umów cywilnoprawnych; nie jest uniwersalnym godzinowym minimum dla umowy o pracę. Na zleceniu objętym tymi zasadami również stałe miesięczne wynagrodzenie wymaga sprawdzenia stawki w przeliczeniu na potwierdzoną liczbę godzin. Ustawa: art. 8a–8d.
Ile wyniesie koszt pracodawcy?
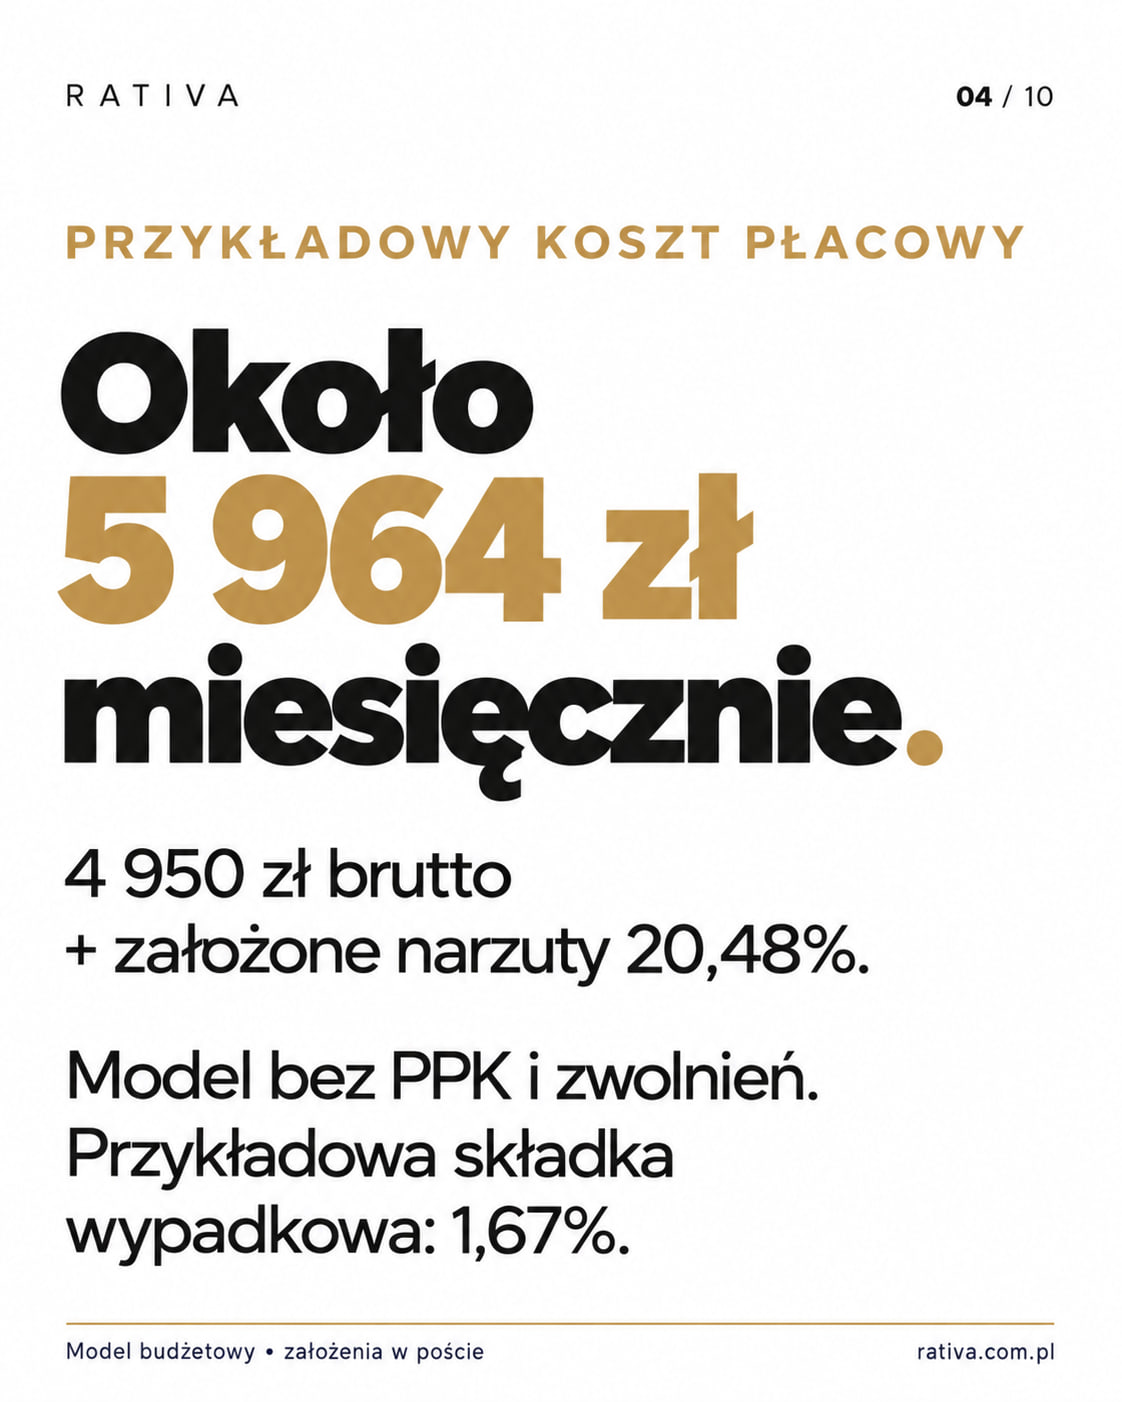
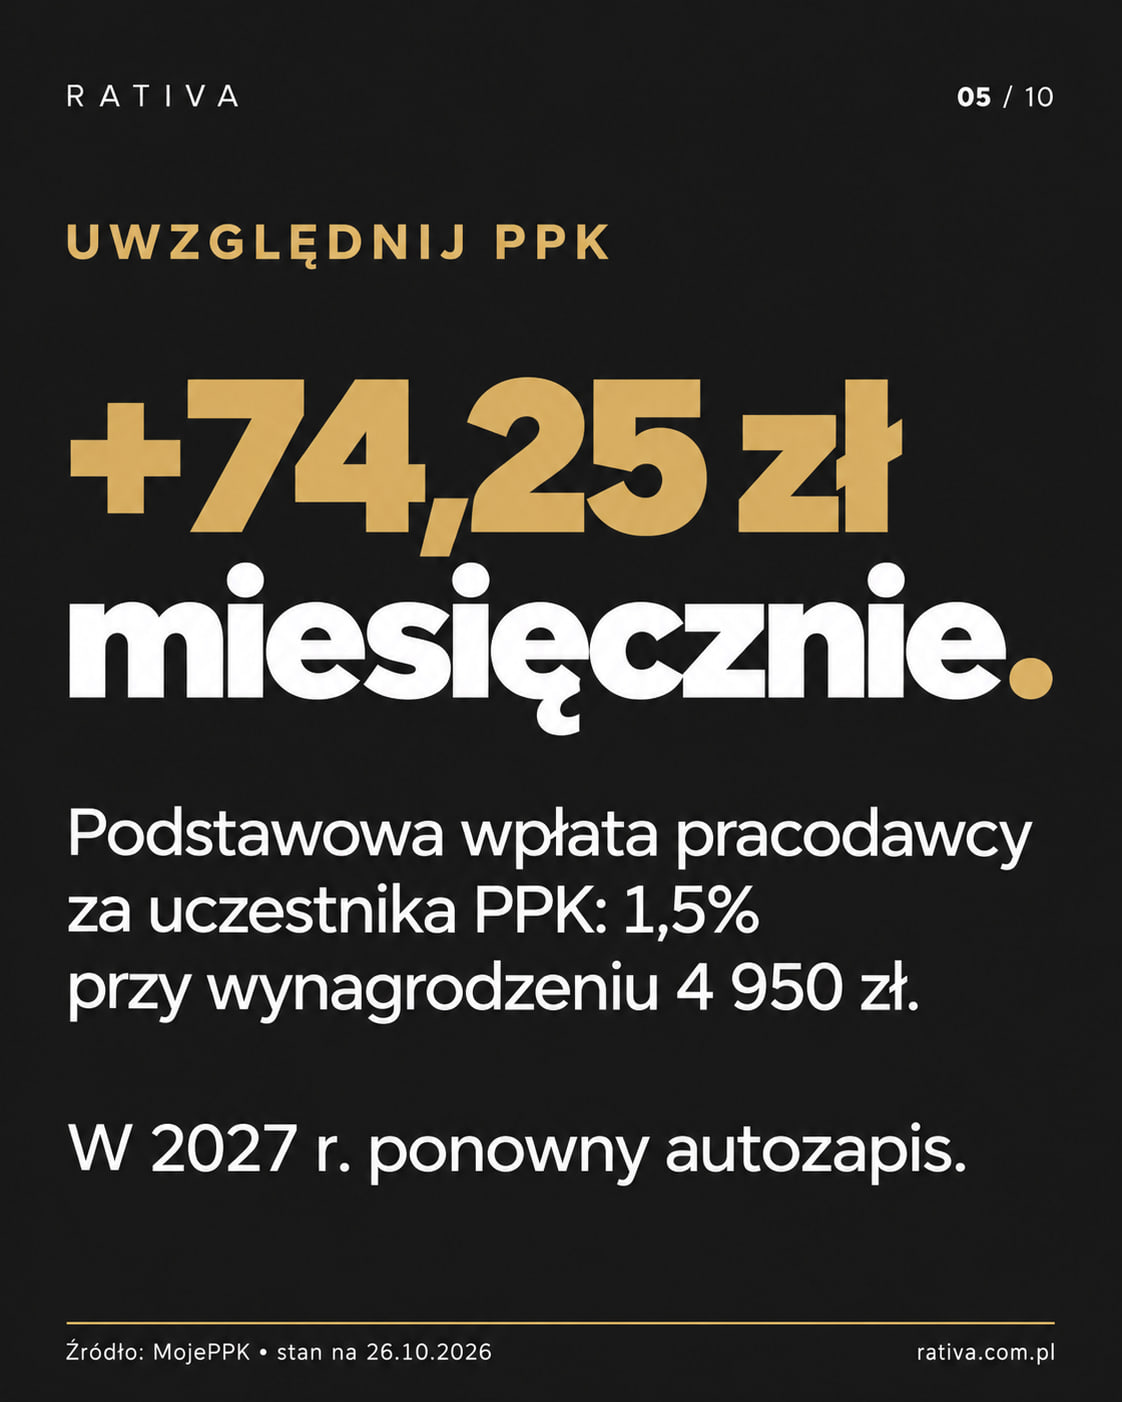
W przykładowym modelu pełnego etatu z wynagrodzeniem 4 950 zł brutto koszt płacowy pracodawcy wynosi około 5 964 zł miesięcznie bez PPK. Dla osoby objętej wpłatami do PPK podstawowa wpłata pracodawcy, wynosząca 1,5%, dodaje 74,25 zł — koszt wzrasta do około 6 038 zł. PPK: wpłata pracodawcy 1,5%.
Założenia modelu: składka emerytalna pracodawcy 9,76%, rentowa 6,50%, wypadkowa 1,67% (przykładowa i niezmienna przez cały rok w tym modelu), FP i FS łącznie 2,45% oraz FGŚP 0,10%; razem 20,48%, bez zwolnień. Obliczenia opierają się na zasadach obowiązujących 26.10.2026 r. Stawki FP, FS i FGŚP przyjmujemy według obecnych zasad; ustawa budżetowa na 2027 r. jest jeszcze na etapie projektu. Rzeczywisty koszt zależy m.in. od stawki wypadkowej dla firmy, zwolnień i uczestnictwa pracownika w PPK. ZUS: finansowanie składek. Biznes.gov.pl: tabela składek i funduszy.
Kwota około 5 964 zł nie obejmuje wszystkich kosztów stanowiska. Osobno zaplanuj wyposażenie, oprogramowanie, rekrutację, szkolenia i inne wydatki związane z organizacją pracy. Dzięki temu budżet pokaże zarówno koszt listy płac, jak i środki potrzebne do zapewnienia pracownikowi warunków pracy.
W 2027 r. przypada ponowny autozapis do PPK, który może zwiększyć liczbę uczestników. Sprawdź, kogo obejmie w Twoim zespole i jak wpłynie na budżet wpłat w poszczególnych miesiącach. PPK: harmonogram 2027 i wyjątki wieku.
Porównaj trzy scenariusze na 2027 r.
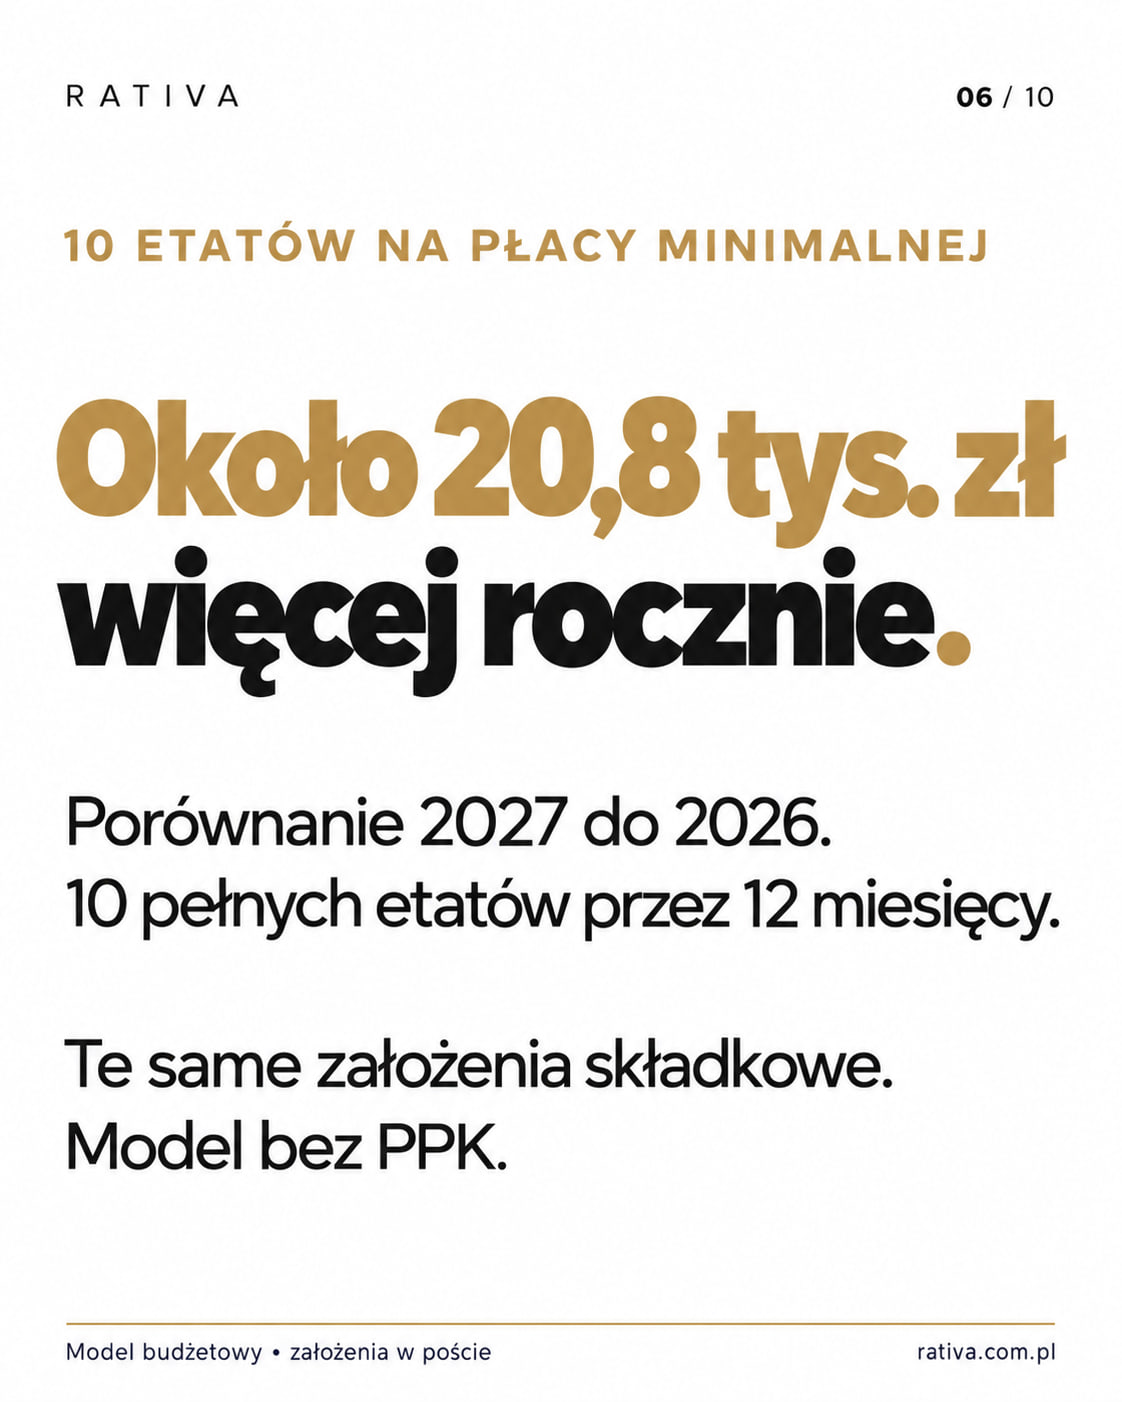
- Utrzymujesz obecny zespół. Przy dziesięciu pracownikach na pełnym etacie, wynagradzanych przez cały rok na poziomie minimum, modelowy koszt bez PPK wyniesie około 715,7 tys. zł rocznie. To około 20,8 tys. zł więcej niż przy minimum z 2026 r., przy tych samych założeniach. Sprawdź, jaka część wzrostu dotyczy Twojej firmy, i uwzględnij także planowane zmiany płac pozostałych osób.
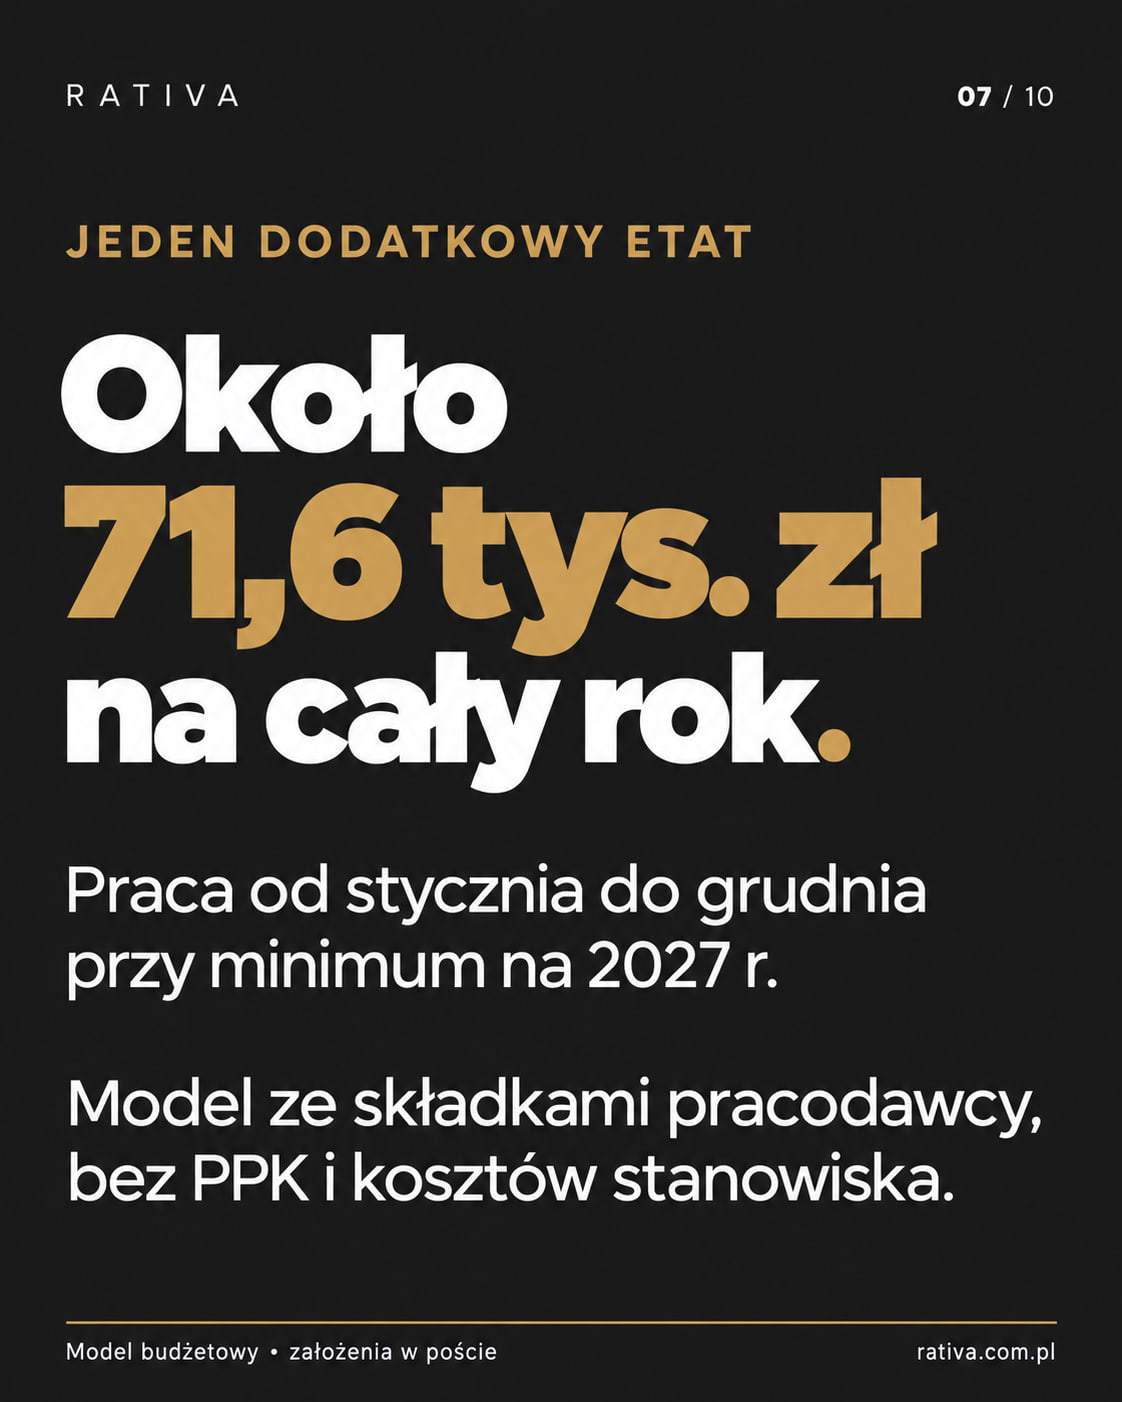
- Planujesz zatrudnienie. Jeden dodatkowy etat od stycznia oznacza w tym modelu około 71,6 tys. zł rocznego kosztu płacowego, bez PPK i kosztów stanowiska. Dodaj wydatki rekrutacyjne, czas wdrożenia oraz termin, od którego pracownik będzie samodzielnie wykonywał zadania. Przy zatrudnieniu w trakcie roku rozpisz koszty na odpowiednie miesiące, zamiast przyjmować automatycznie pełne dwanaście.
- Poprawiasz organizację pracy. Przy tym samym funduszu płac sprawdź, ile czasu zajmują przestoje, poprawianie błędów i oczekiwanie na dokumenty. Uporządkowanie procesu lub automatyzacja powtarzalnych czynności może zwiększyć liczbę godzin dostępnych na realizację usług albo produkcję. Koszt wdrożenia również trzeba wpisać do planu i porównać z oczekiwaną korzyścią.
Scenariusze warto oceniać przy wspólnych założeniach dotyczących popytu, cen i terminów realizacji. Nowy etat zwiększa dostępne zasoby, ale wymaga finansowania; usprawnienie procesu wymaga przygotowania i może przynieść efekt dopiero po pewnym czasie.
Policz koszt produktywnej godziny
Dla rentowności usługi znaczenie ma relacja kosztu zatrudnienia do czasu przeznaczonego na jej wykonanie. Przyjmij realistyczną liczbę godzin, uwzględniając urlopy, absencje, szkolenia i zadania wewnętrzne.
Przy tym samym opłaconym czasie i koszcie około 5 964 zł 120 godzin dostępnych na realizację usług daje około 49,70 zł za godzinę. Przy 140 godzinach koszt wynosi około 42,60 zł. Liczby 120 i 140 są założeniami planistycznymi, a nie normami czasu pracy. Wynik obejmuje koszt płacowy przypadający na godzinę, przed pozostałymi kosztami firmy i marżą.
Jeżeli roczny budżet płac obejmuje już wynagrodzenie urlopowe, nie doliczaj go ponownie jako tego samego kosztu. Urlop uwzględnij przy liczbie dostępnych godzin. Taki sposób liczenia ułatwia ocenę cen, obciążenia zespołu i opłacalności kolejnych zleceń.
Sprawdź relacje w siatce wynagrodzeń
Gdy najniższe płace rosną, a stawki bardziej doświadczonych osób pozostają bez zmian, zmniejsza się różnica między nimi. To kompresja płac. Warto sprawdzić, czy wynagrodzenia nadal odzwierciedlają odpowiedzialność, kompetencje i samodzielność na poszczególnych stanowiskach.
Przygotuj kilka wariantów podwyżek wraz z ich kosztem rocznym. Jasne kryteria pomagają wyjaśnić decyzje zespołowi i mogą wspierać utrzymanie doświadczonych pracowników. Przy niezmienionych cenach i wydajności wyższy fundusz płac zmniejsza marżę, dlatego plan płac powinien być spójny z budżetem sprzedaży.
Przygotuj dane i ustal odpowiedzialność
Do rozmowy z księgowością i kadrami przygotuj listę umów, wymiarów etatu, składników wynagrodzenia, uczestników PPK oraz planowanych zmian zatrudnienia. Dodaj dane o czasie pracy, absencjach i kosztach stanowisk. Ustal, kto aktualizuje dokumenty, kto weryfikuje naliczenia i kto zatwierdza budżet.
Księgowość pomoże zestawić koszty oraz harmonogram płatności, a kadry i płace zweryfikują warunki zatrudnienia i składniki wynagrodzeń. Jeśli zmieniasz zasady premii lub świadczeń, warto omówić ich skutki podatkowe z doradcą podatkowym i uzgodnić rozliczenie składek. Tak przygotowana kalkulacja daje podstawę do decyzji o zatrudnieniu i cenach.
W RATIVA pomożemy uporządkować dane księgowe i uzgodnić zakres współpracy przy przygotowaniu budżetu kosztów zatrudnienia. Omówmy założenia dla Twojego zespołu i informacje potrzebne do ich policzenia.
Stan prawny i założenia kalkulacji: 26.10.2026 r. Stawki minimalne obowiązują od 1.01.2027 r.; podane koszty są przykładami obliczeniowymi.
Źródła
- Rozporządzenie: minima wynagrodzenia na 2027 rok
Dz.U. 2026 poz. 1213 · §1–3: 4 950 zł i 32,30 zł od 1.01.2027
Przepisy uchwalone — jeszcze nie obowiązują
Sprawdzono:
Stosowanie od:
Sprawdzono ogłoszone rozporządzenie: §1–3, obie stawki od 1.01.2027. Nie określa daty końca; stawki na kolejny rok wymagają nowego aktu. Nie jest źródłem składek ZUS ani PPK.
- PPK: wpłaty pracodawcy
Ustawa o PPK · Wpłata podstawowa 1,5%
Przepisy obowiązujące
Sprawdzono:
Sprawdzono podstawową wpłatę pracodawcy 1,5%; potwierdza ją art. 26 ust. 1 ustawy o PPK (t.j. Dz.U. 2026 poz. 192 ze zm.). Brak jednej daty wejścia dla całego poradnika i daty końca tej stawki.
- PPK: ponowny autozapis w 2027 roku
Ustawa o PPK · Ponowny autozapis: marzec i wpłaty 1–15 kwietnia 2027; wyjątki wieku
Przepisy obowiązujące
Sprawdzono:
Odczytano merytoryczny komunikat z 15.09.2026, nie zapowiedź szkolenia. Wynika z art. 23 ustawy o PPK; harmonogram 2027, z ponowną rezygnacją i wyjątkami wieku. Brak jednej daty wejścia/końca poradnika.
- ZUS: składki pracownicze
Ustawa o systemie ubezpieczeń społecznych · Podział składek i zmienna stopa wypadkowa
Przepisy obowiązujące
Sprawdzono:
Odczytano PDF ZUS: finansowanie emerytalnej i rentowej oraz zmienność wypadkowej. Stawki funduszy na 2026 potwierdzono osobno w Biznes.gov.pl; nie stanowi to potwierdzenia przyszłej ustawy budżetowej 2027. Brak wspólnego okresu wszystkich składek.
- Biznes.gov.pl: składki za pracowników
Ubezpieczenia i fundusze pracownicze — informacja urzędowa · 9,76%; 6,5%; wypadkowa; FP/FS 2,45%; FGŚP 0,10%
Przepisy obowiązujące
Sprawdzono:
Sprawdzono tabelę dla 2026 r. Model 2027 warunkowo utrzymuje te stawki funduszy; nie są one ustalane rozporządzeniem o minimum. Brak jednolitej daty wejścia i potwierdzonego końca przyszłych stawek.
- Ustawa o minimalnym wynagrodzeniu: zakres i składniki
Dz.U. 2024 poz. 1773 · Art. 6, 8 i 8a–8d
Przepisy obowiązujące
Sprawdzono:
Sprawdzono składniki wyłączone z minimum, proporcję etatu i zakres stawki godzinowej z wyjątkami. Brak jednej daty wejścia wszystkich jednostek i daty końca zasad.
- Rozporządzenie: minimum w roku porównawczym 2026
Dz.U. 2025 poz. 1242 · §1–3: 4806 zł i 31,40 zł
Przepisy obowiązujące
Sprawdzono:
Stosowanie od:
Sprawdzono wartości 2026 użyte do różnic 144 zł i 0,90 zł; nowy poziom od 1.01.2027 opisany osobno. Akt nie wskazuje odrębnej daty końca.
Usługi związane z tematem
Poznaj zakres obsługi RativaPowiązane artykuły
Reforma PIP: przegląd współpracy B2B zacznij od codziennej pracy
Pierwsze dane po reformie Państwowej Inspekcji Pracy są dobrym powodem, by przyjrzeć się sposobowi organizacji współpracy.
Prowadzenie firmy · Opublikowano:
e-Doręczenia: jak nie przeoczyć pisma z urzędu i terminu odwołania
Ustal osoby odpowiedzialne za e-Doręczenia, aktywację firmowej skrzynki i przekazywanie pism wraz z dowodem doręczenia.
Prowadzenie firmy · Opublikowano:

