KSeF: rząd proponuje odroczenie kar. Co przygotować przed 2027 rokiem?
Projekt odroczenia kar KSeF nie odracza obowiązku e-fakturowania. Sprawdź terminy, dostęp, korekty i plan działania firmy.
- Autor
- RATIVA sp. z o.o.
- Opublikowano
- Stan prawny na
Materiał obejmuje przepisy o różnym statusie
Księgowość dla firm z Trójmiasta i całej Polski.

20 października Rada Ministrów przyjęła projekt przedłużenia okresu niestosowania specjalnych kar pieniężnych KSeF do 31 grudnia 2027 r. Na 25 października 2026 r. to nadal projekt wymagający zakończenia procedury legislacyjnej; kontrola techniczna 26 października potwierdza druk sejmowy 3245. Rekord projektu. MF: projekt odroczenia kar.
Obowiązek korzystania z KSeF pozostaje. Propozycja dotyczy określonych kar związanych z systemem, a nie wszystkich konsekwencji nieprawidłowości podatkowych. Ministerstwo Finansów zapowiada dalszą reakcję KAS na wystawianie faktur poza systemem wbrew przepisom i weryfikację prawidłowości rozliczeń.
Koniec 2026 roku jest ważny dla najmniejszych firm
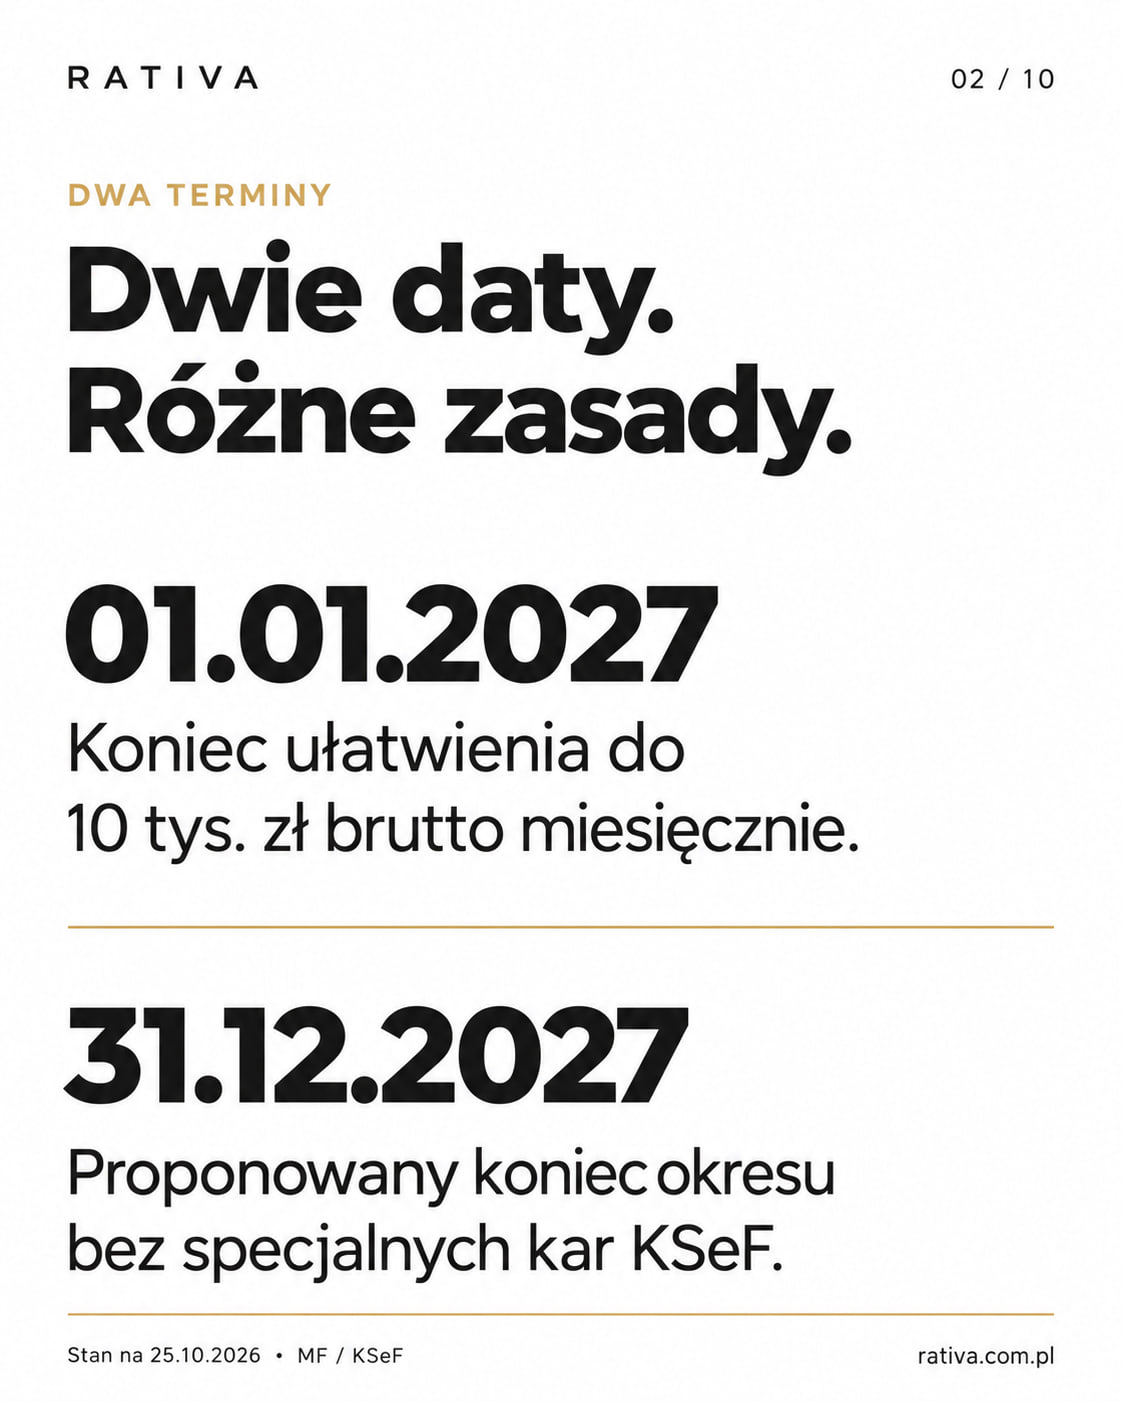
31 grudnia 2026 r. kończy się ułatwienie pozwalające wystawiać faktury poza KSeF, gdy miesięczna wartość sprzedaży dokumentowanej odpowiednimi fakturami nie przekracza 10 000 zł brutto. Od 1 stycznia 2027 r. obowiązek wystawiania faktur w systemie obejmie także tę grupę, z zachowaniem ustawowych wyjątków.
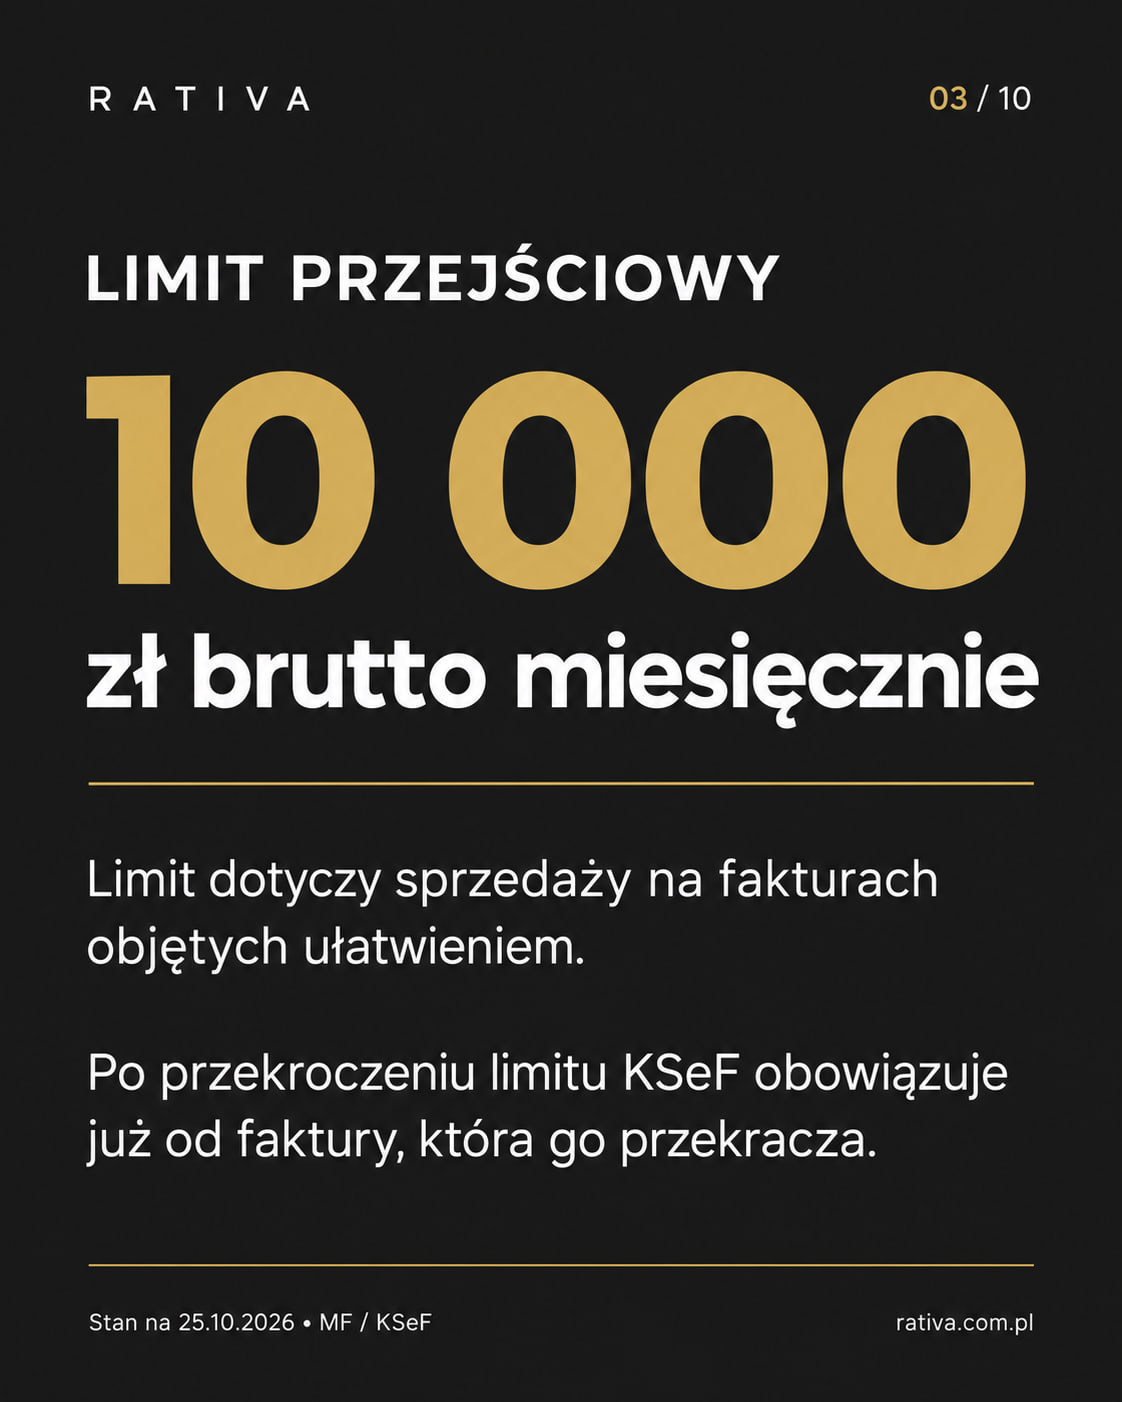
Limit obejmuje sprzedaż na fakturach, które bez tego ułatwienia podlegałyby obowiązkowemu KSeF. Nie jest limitem dochodu ani całego obrotu firmy. Warto ustalić z księgową, które dokumenty wliczać. Jeśli przekroczysz limit jeszcze w 2026 r., już fakturę powodującą przekroczenie i kolejne właściwe faktury wystawiasz w KSeF. Późniejszy spadek sprzedaży nie przywraca ułatwienia. KSeF: zakres i ułatwienie przejściowe.
Wystawianie i odbiór to osobne obowiązki. Faktury zakupowe od dostawców objętych KSeF odbiera się w systemie już od 1 lutego 2026 r., z przewidzianymi prawem wyjątkami. Odroczenie wystawiania tego nie zmienia. Zwolnienie z VAT samo w sobie nie zwalnia z KSeF; wystawianie w systemie faktur konsumenckich B2C pozostaje dobrowolne. Zakres obowiązków zależy więc od transakcji i sytuacji firmy. KSeF: odbiór, zwolnienia i B2C.
Co firma może zyskać?
Jeśli projekt wejdzie w życie, dodatkowy okres bez specjalnych kar ograniczy ryzyko finansowe błędów podczas adaptacji. To przestrzeń na doskonalenie obsługi programu, szkolenie zespołu i poprawianie obiegu dokumentów — przy zachowaniu obowiązujących terminów wdrożenia.
Dobrze przygotowany proces może ograniczyć ręczne przepisywanie danych i ułatwić uzgadnianie dokumentów z księgową. W praktyce wymaga to odpowiedniego narzędzia i jasnego podziału pracy. Sam dostęp do systemu nie ustali, kto odpowiada za dokument i sprawdza jego poprawność.
Jakie koszty i ryzyka pozostają?
Nadal trzeba przeznaczyć czas na wdrożenie. Mogą pojawić się koszty integracji programu, zmiany procedur lub dodatkowej obsługi. Płatny program nie jest obowiązkowy: Ministerstwo Finansów udostępnia bezpłatne narzędzia. Wybór warto dopasować do liczby faktur i sposobu współpracy z biurem rachunkowym.
Problemy mogą być także organizacyjne. Brak uprawnień w dniu wystawiania faktury, nierozpoznany komunikat błędu lub nieobecność jedynej przeszkolonej osoby mogą utrudnić obsługę klienta. Niejasny obieg dokumentów może wydłużyć uzgodnienia z kontrahentem i opóźnić płatność. Warto uwzględnić te sytuacje w planie wdrożenia.
Cztery ustalenia, które warto zrobić teraz
1. Kto ma dostęp i do czego?
Ustalcie, kto nadaje i odbiera uprawnienia, kto wystawia faktury, a kto je przegląda. Sprawdźcie zakres dostępu biura rachunkowego oraz sposób jego aktualizacji po zmianie pracownika. Można przyznać biuru uprawnienia do wystawiania, przeglądania albo obu tych czynności. Wyznaczcie również osobę zastępującą głównego użytkownika.
2. Kto wystawia fakturę, a kto ją sprawdza?
Uzgodnijcie, czy dokument przygotowuje właściciel, dział sprzedaży czy biuro rachunkowe. Określcie, kto potwierdza dane transakcji, monitoruje status wysyłki i zajmuje się korektami.
Przyjęcie faktury przez KSeF nie zastępuje kontroli jej treści i wyliczeń. Przyjętej faktury nie można edytować; błędy poprawia się fakturą korygującą. Techniczne odrzucenie pliku wymaga odrębnego postępowania, zależnego także od trybu wystawienia dokumentu.
3. Co robimy przy błędzie lub braku dostępu?
Przygotujcie krótką instrukcję na odrzucenie dokumentu, brak internetu i niedostępność KSeF. Powinna wskazywać odpowiedzialną osobę, właściwy tryb oraz termin działania.
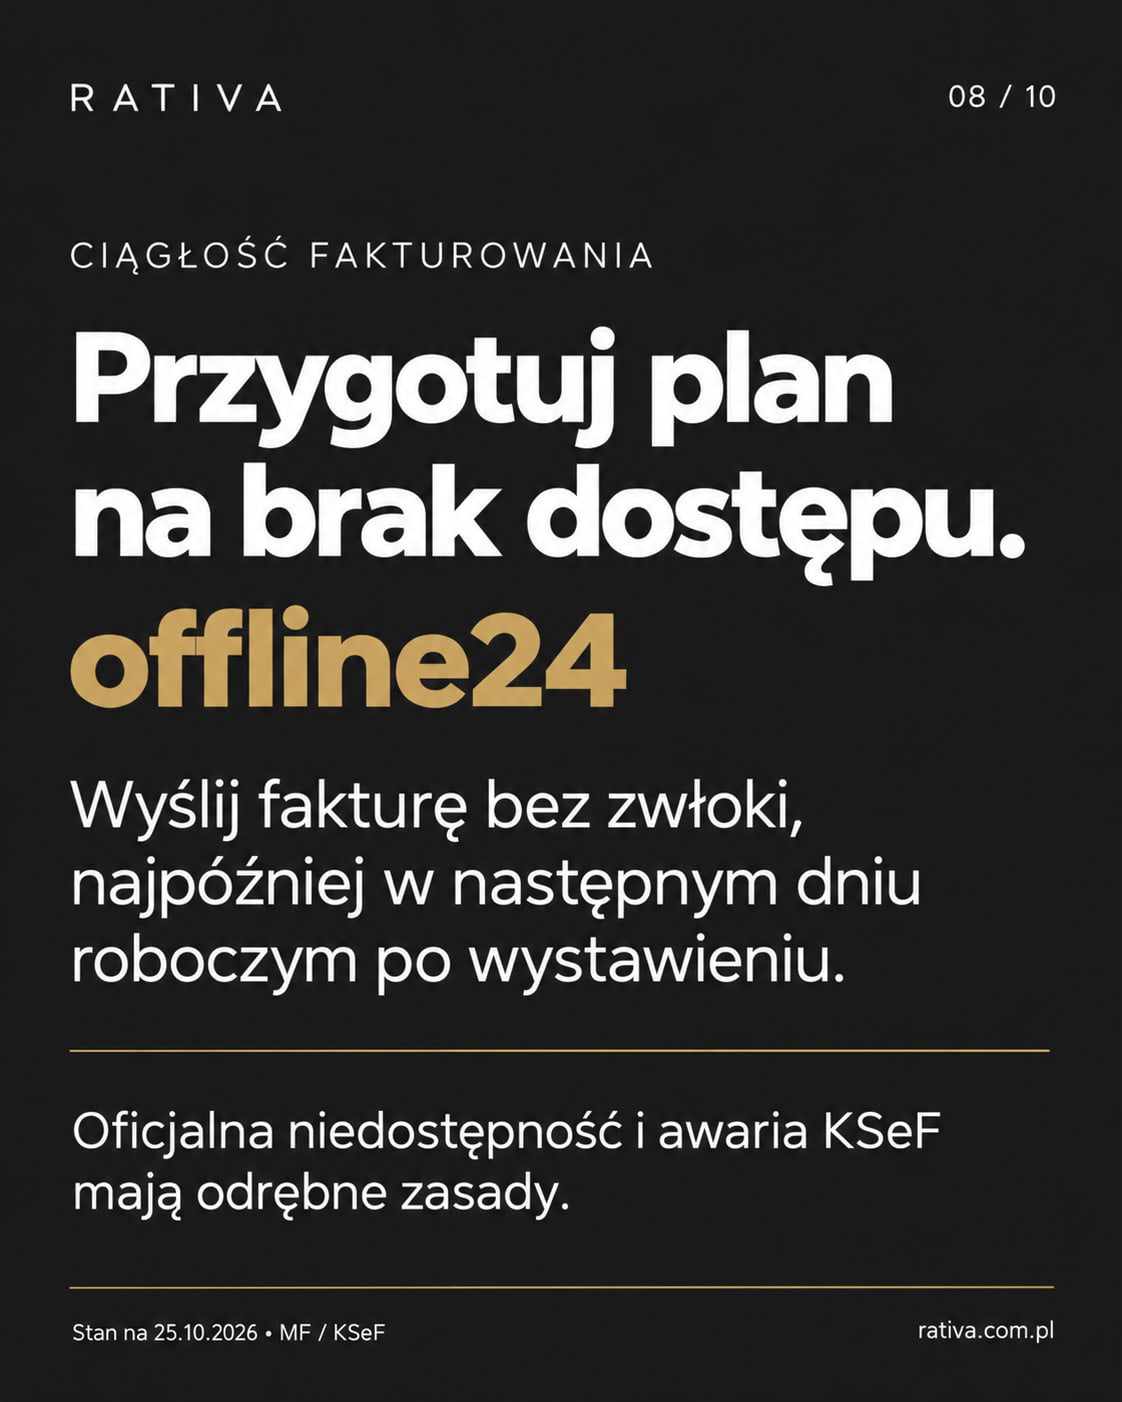
Przykładowo w trybie offline24 wystawia się fakturę elektroniczną w wymaganej strukturze FA(3) i przesyła do KSeF bez zwłoki, najpóźniej następnego dnia roboczego po wystawieniu. Oficjalna niedostępność i awaria KSeF mają odrębne zasady — nie należy stosować jednego terminu do każdej sytuacji. KSeF: tryb offline24 i odrębne tryby awaryjne.
4. Jak współpracujemy z księgową?
Ustalcie, kto sprawdza dokumenty zakupowe i zgłasza wątpliwości, jak przekazujecie dodatkowe informacje oraz kto kontaktuje się z dostawcą programu. Uzgodnijcie, jakie zadania obejmuje bieżąca obsługa, a które wymagają osobnego zlecenia. Warto zapisać te ustalenia w krótkiej procedurze.
Następny krok: krótki pilotaż
Przećwiczcie w środowisku testowym, na danych testowych, pełny obieg dokumentu: przygotowanie, wysyłkę, sprawdzenie statusu i obsługę błędu. Osobno sprawdźcie korektę oraz pracę podczas nieobecności głównej osoby. Zapiszcie, gdzie zabrakło dostępu, informacji lub jasnej decyzji. Na tej podstawie poprawicie instrukcję dla zespołu.
Księgowa pomoże uporządkować obieg dokumentów i zasady rozliczeń. Przy wątpliwościach dotyczących zastosowania przepisów warto włączyć doradcę podatkowego. Jeżeli firma korzysta z audytu, kontrolę procesu można omówić także z biegłym rewidentem.
Porozmawiajmy w Rativa o tym, jak dziś wystawiacie i przekazujecie faktury. Ustalimy, które elementy wymagają przygotowania i jaki zakres wsparcia będzie potrzebny.
Stan na 25.10.2026 r. Odroczenie kar: projekt. Zakres obowiązków wymaga oceny dla konkretnej firmy.
Źródła
- MF: projekt odroczenia kar KSeF
Projekt przyjęty przez RM 20.10.2026 · Okres niestosowania specjalnych kar KSeF
Projekt przepisów
Sprawdzono:
Projekt RM z 20.10.2026, druk Sejmu 3245; na 26.10 nadal projekt. Proponowane niestosowanie określonych kar do 31.12.2027 nie jest datą obowiązującego zwolnienia. Brak wejścia/końca prawa do czasu zakończenia legislacji.
- KSeF: tryb offline24
Ustawa o VAT, art. 106nda · FA(3), wysłanie najpóźniej w następnym dniu roboczym
Przepisy obowiązujące
Sprawdzono:
Stosowanie od:
Sprawdzono FA(3), wysyłkę najpóźniej następnego dnia roboczego i odrębność oficjalnej niedostępności/awarii. Brak daty końca trybu; sankcje i przepisy przejściowe oceniane osobno.
- KSeF: zakres obowiązkowego systemu
Ustawa o VAT · Zakres i wyjątki
Materiał obejmuje przepisy o różnym statusie
Sprawdzono:
Sprawdzono etapy 1.02.2026 (>200 mln zł sprzedaży brutto w 2024), 1.04.2026 (pozostali), odbiór od 1.02 i ułatwienie do 10 tys. zł do 31.12.2026. Kilka okresów i wyjątków nie ma jednej daty wejścia/końca.
- Sejm: rządowy projekt odroczenia kar
Druk sejmowy 3245 · Projekt, data wpływu 20.10.2026
Projekt przepisów
Sprawdzono:
Pierwotny rekord Sejmu i projekt odczytano technicznie. Nie jest ogłoszoną ustawą; brak dat obowiązywania.
Usługi związane z tematem
Poznaj zakres obsługi RativaPowiązane artykuły
Nadpłaty, korekty i MDR: co firma powinna sprawdzić po 1 października 2026 r.?
Sprawdź korekty i nadpłaty po 1 października 2026 r.: uzasadnienie ponad 10 000 zł, płatność przez inny podmiot i obowiązki MDR.
Zmiany w przepisach · Opublikowano:
