JPK_CIT i JPK_PIT: zamknięcie 2026 r. zaczyna się od jakości ksiąg
Przygotuj księgi za 2026 rok do JPK_CIT i JPK_PIT: właściwa fala wdrożenia, pliki, terminy, znaczniki i próbny eksport.
- Autor
- RATIVA sp. z o.o.
- Opublikowano
- Stan prawny na
Przepisy obowiązujące
Księgowość dla firm z Trójmiasta i całej Polski.

Czy system księgowy potrafi wyeksportować JPK? To ważne pytanie, ale przygotowanie firmy obejmuje również dane, sposób księgowania i podział odpowiedzialności. IV kwartał warto wykorzystać na sprawdzenie, czy zapisy z 2026 r. pozwolą przygotować spójne raportowanie i wyjaśnić wykazane w nim kwoty.
Dla podatników objętych etapem wdrożenia od 2026 r., których rok pokrywa się z kalendarzowym, dane dotyczą 2026 r., a ich przekazanie nastąpi w 2027 r. Późniejszy termin wysyłki nie usuwa potrzeby prawidłowego prowadzenia ksiąg i ewidencji już teraz.
Najpierw ustal, który etap dotyczy firmy
Kolejny etap obejmuje pozostałych podatników CIT i PIT zobowiązanych do składania JPK_VAT za okresy miesięczne — za lata rozpoczynające się po 31 grudnia 2025 r. Podmioty objęte wcześniejszym etapem kontynuują swoje obowiązki.
Pozostali podatnicy, w tym rozliczający VAT kwartalnie, wchodzą w następny etap za lata rozpoczynające się po 31 grudnia 2026 r. JPK_V7K należy do etapu 2027, mimo że jego część ewidencyjna jest przekazywana co miesiąc. Sam fakt comiesięcznego wysyłania danych VAT nie rozstrzyga więc o przyporządkowaniu do etapu 2026. MF: harmonogram, FAQ116.
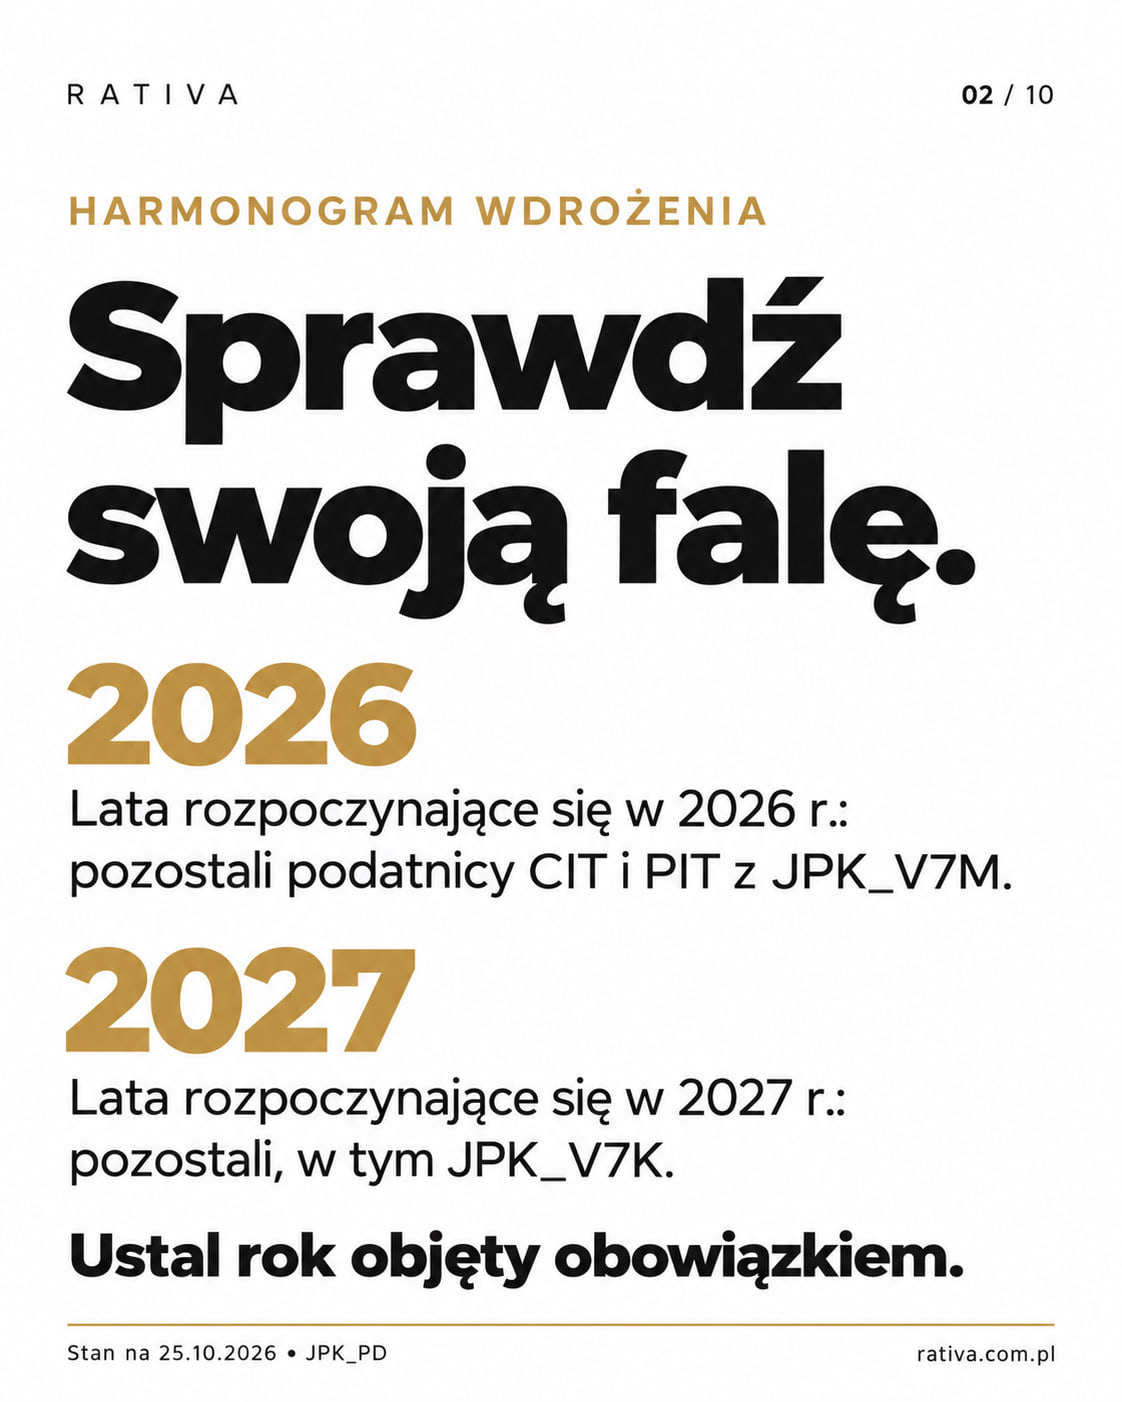
Sprawdź status JPK_V7M/JPK_V7K na dzień otwarcia ksiąg oraz początek swojego roku. Przy roku innym niż kalendarzowy uwzględnij również datę jego zakończenia, od której zależy termin przekazania ksiąg w CIT.
Właściwe pliki i właściwy termin
JPK_CIT i JPK_PIT dotyczą danych prowadzonych dla podatków dochodowych. Zakres struktur zależy od rodzaju ewidencji:
- przy księgach rachunkowych podstawową strukturą jest JPK_KR_PD;
- dla podatkowej księgi przychodów i rozchodów przewidziano JPK_PKPIR;
- dla ewidencji przychodów — JPK_EWP. Ewidencję środków trwałych i wartości niematerialnych i prawnych obsługują odpowiednio JPK_ST_KR albo JPK_ST. Zakres plików, w tym ewidencji środków trwałych, ustal z uwzględnieniem obowiązujących zwolnień. Uproszczenia dotyczące danych za 2025 r. nie dają automatycznie podobnego uprawnienia każdej firmie w jej pierwszym roku raportowania.
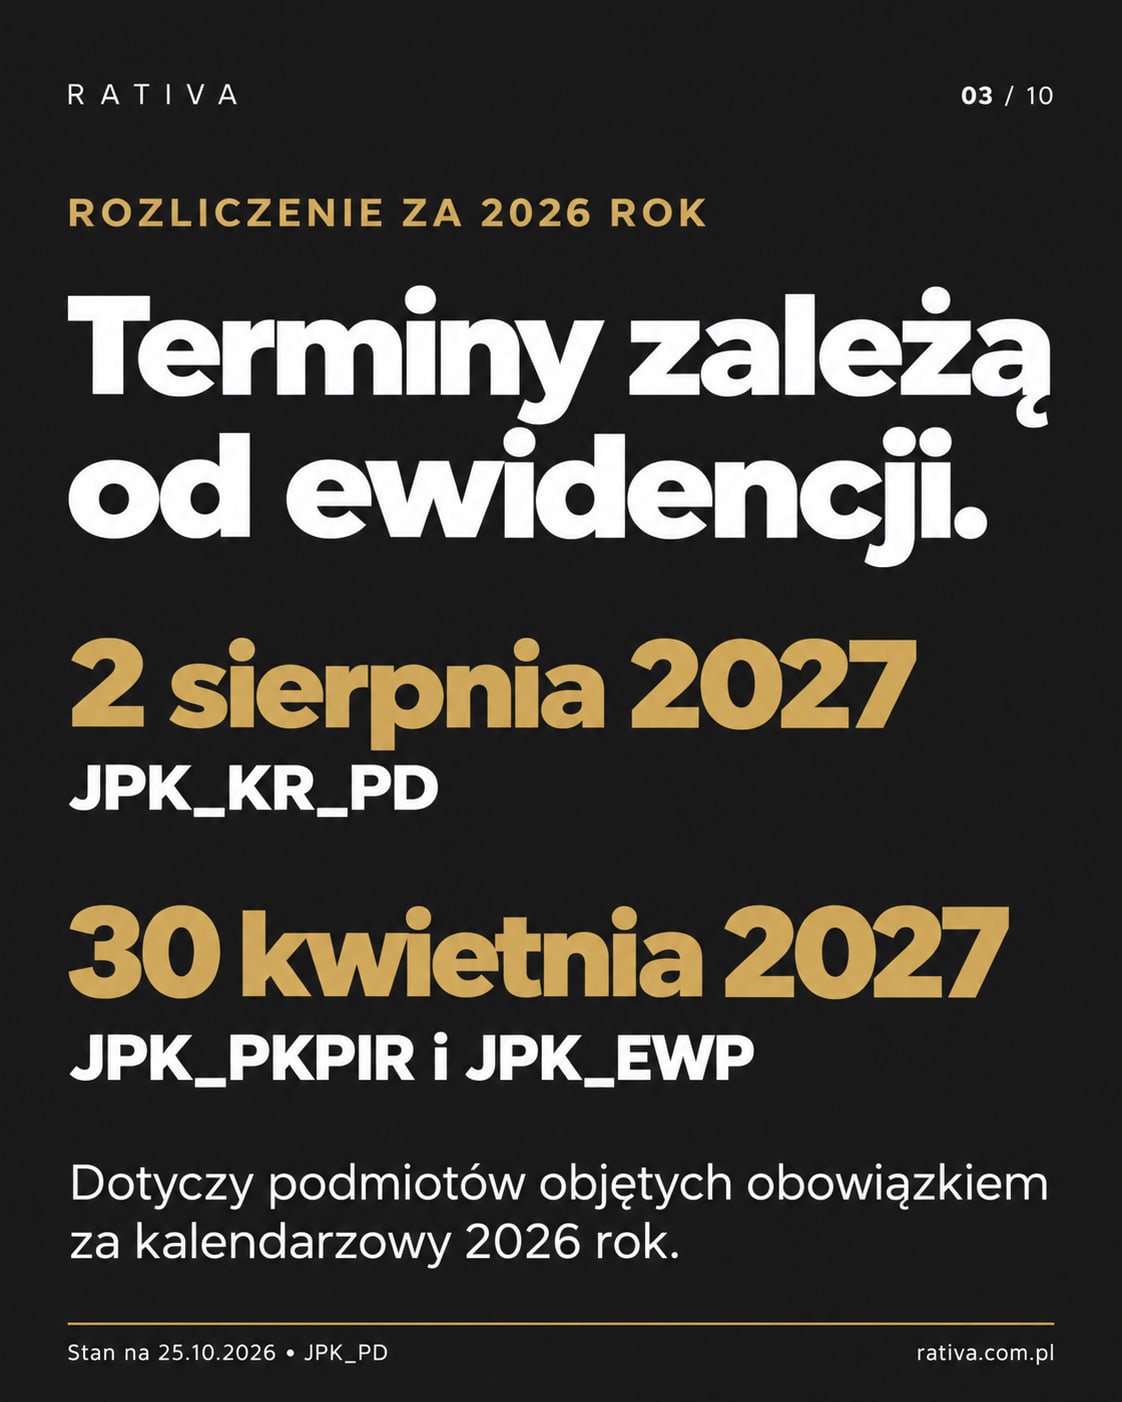
Dla objętych obowiązkiem rozliczeń za kalendarzowy 2026 r. istotne są dwie daty:
- 2 sierpnia 2027 r. — przekazanie ksiąg rachunkowych. W CIT ustawowy termin przypada na koniec siódmego miesiąca po zakończeniu roku, a w PIT na 31 lipca. W 2027 r. 31 lipca jest sobotą, stąd przesunięcie.
- 30 kwietnia 2027 r. — przekazanie PKPiR lub ewidencji przychodów, zgodnie z terminem złożenia rocznego zeznania. Wydłużenie terminu przesłania ksiąg rachunkowych nie przesuwa terminów zeznań ani zapłaty podatku. Przy ewidencji majątku sprawdź właściwy obowiązek i termin odrębnie. Nowelizacja: art. 1–3. Ordynacja: art. 12 §5.
Cztery obszary do uporządkowania w IV kwartale
- Plan kont i znaczniki. Przy pełnej księgowości sprawdź przypisanie kont do właściwych oznaczeń. Sprawdź, czy prawidłowe przypisanie znaczników wymaga wyodrębnienia kont analitycznych. Przegląd nie oznacza konieczności budowania całego planu kont od początku. Dla podatników CIT stosujących MSR/MSSF zwolnienie znaczników S_12_1, S_12_2 i S_12_3 przedłużono do 1 stycznia 2028 r. Nie znosi to JPK_KR_PD ani wymaganego węzła RPD za lata rozpoczynające się po 31 grudnia 2025 r. Rozporządzenie: §1–2; MF: FAQ149.
Podział zobowiązań na długo- i krótkoterminowe jest praktycznym punktem przeglądu przed zamknięciem roku; jego podstawą jest ustawa o rachunkowości, a nie harmonogram JPK.
Przykład dla jednostki stosującej ustawę o rachunkowości: na dzień bilansowy pozostały kapitał kredytu wynosi 240 tys. zł, a 60 tys. zł przypada do spłaty w kolejnych 12 miesiącach. Przy tych założeniach rozróżniamy 60 tys. zł części krótkoterminowej i 180 tys. zł długoterminowej. Tego podziału nie przenosimy automatycznie na wszystkie zobowiązania: zobowiązania z tytułu dostaw i usług zalicza się w całości do krótkoterminowych. Ustawa o rachunkowości: art. 3 ust. 1 pkt 22.
Różnice między wynikiem bilansowym a podatkowym. Ustal, skąd system pobiera dane o przychodach i kosztach oraz ich kwalifikacji podatkowej. Powinna istnieć możliwość przejścia od danych w pliku do zapisów i dokumentów. Techniczna opcjonalność pola S_12_3 nie oznacza dowolności pomijania wymaganych przepisami oznaczeń podatkowych PD. MF: techniczne pytanie 7.
Kontrahenci i dokumenty. Sprawdź kartoteki, identyfikatory oraz powiązanie dokumentów z zapisami. NIP ujmuj tam, gdzie został nadany i jest wymagany. Numer KSeF weryfikuj dla faktur wystawionych przez podatnika, w zakresie objętym obowiązkiem. Szczegółowe wymagania trzeba dopasować do właściwej struktury i roku. MF: FAQ149 — zakres danych od roku 2026.
- Środki trwałe i wartości niematerialne i prawne. Uzgodnij ewidencję z księgami: wartości początkowe, daty przyjęcia, amortyzację, ulepszenia oraz zbycia lub likwidacje. Różnice między amortyzacją bilansową a podatkową powinny mieć wyjaśnienie. Sprawdź też, czy dane nie są rozproszone między programem, arkuszami i dokumentami u klienta.
Zrób próbny eksport, a potem sprawdź jego treść
Wybierz reprezentatywny zakres danych: zwykłą sprzedaż, zakupy, korektę, środek trwały i operację powodującą różnicę podatkową — zależnie od tego, co występuje w firmie. Wygeneruj plik i sprawdź poprawność techniczną.
Następnie uzgodnij kwoty i klasyfikacje z księgami, dokumentami oraz kalkulacją podatku. Poprawny XML nie potwierdza prawidłowości podatkowej zapisów. Przy badaniu sprawozdania warto także uzgodnić z biegłym rewidentem kwestie istotne dla prezentacji i spójności danych finansowych.
Zapisz wykryte problemy, osobę odpowiedzialną i termin poprawy. Po zmianach ponów eksport w zakresie, którego dotyczyły błędy. Zachowaj wersję pliku i informację o zastosowanej konfiguracji.
Ustal współpracę księgowości, dostawcy programu i doradcy
Księgowość odpowiada za rozpoznanie danych i uzgodnienie zapisów. Dostawca oprogramowania powinien wyjaśnić, jak program pobiera informacje, przypisuje oznaczenia, obsługuje aktualną strukturę i pozwala poprawiać błędy. Doradca podatkowy pomaga rozstrzygnąć wątpliwości dotyczące kwalifikacji podatkowej i zakresu obowiązku.
Właściciel lub dyrektor finansowy powinien zapewnić dostęp do dokumentów, czas pracowników i decyzje dotyczące konfiguracji. W biurze rachunkowym warto uzgodnić z klientem, kto uzupełnia brakujące dane i do kiedy je przekazuje.
Ustal również osobę podpisującą i wysyłającą pliki oraz zastępstwo. Jeżeli działa pełnomocnik, sprawdź aktualne UPL-1, które obejmuje także podpisywanie JPK_PD. Po wysyłce pobierz i zachowaj Urzędowe Poświadczenie Odbioru (UPO). MF: FAQ148; nowelizacja art. 1–3.
Zaplanuj koszt przygotowania i korzyści dla firmy
W budżecie uwzględnij konfigurację lub aktualizację programu, porządkowanie danych, szkolenie i czas na uzgodnienia. Najpierw sprawdź, czy wystarczy dostosować obecny system. Ewentualna migracja wymaga dodatkowo kontroli kompletności i zgodności przeniesionych zapisów.
Dobrze uporządkowane dane ułatwiają zamknięcie roku, analizę wyniku i późniejsze wyjaśnienia. Kosztem odkładania prac może być ręczne odtwarzanie informacji, ponowne poprawianie plików i większe obciążenie zespołu w okresie sprawozdawczym. Automatyzacja daje korzyść wtedy, gdy wiadomo, z jakich danych korzysta i kto sprawdza rezultat.
Zacznijmy od danych i organizacji zamknięcia roku. W RATIVA uzgodnimy potrzebne zestawienia, sposób przekazywania dokumentów i zakres współpracy przy przygotowaniu ksiąg oraz ewidencji. Skontaktuj się z nami i omówmy plan pracy.
Stan na 25.10.2026 r. Wskazane daty przekazania dotyczą objętych obowiązkiem danych za kalendarzowy 2026 r.
Źródła
- MF: JPK_PD — zakres i terminy
JPK_PD · Etapy po 31.12.2025 / 31.12.2026, JPK_V7M i JPK_V7K, struktury
Przepisy obowiązujące
Sprawdzono:
Sprawdzono harmonogram i struktury; etap zależy od rodzaju JPK_VAT oraz roku podatkowego/obrotowego. Materiał MF nie ma własnej daty wejścia; brak jednego końca wszystkich etapów.
- Nowelizacja PIT/CIT: przekazanie ksiąg
Dz.U. 2026 poz. 779 · Art. 1–3 i art. 5: terminy ksiąg i UPL-1
Przepisy obowiązujące
Sprawdzono:
Stosowanie od:
Terminy ksiąg od 1.07.2026; wyjątki dotyczące UPL-1 (art. 1 pkt 7, art. 2 pkt 1 lit. c, art. 3) od 16.06.2026, dnia po ogłoszeniu. Brak daty końcowej; wydłużenie nie dotyczy terminów zeznań/zapłaty.
- Ustawa o rachunkowości
Dz.U. 2026 poz. 522 ze zm. · Art. 3 ust. 1 pkt 22
Przepisy obowiązujące
Sprawdzono:
Sprawdzono art. 3 ust. 1 pkt 22 w aktualnym tekście oraz zmiany 640 i 644: nie zmieniają tej definicji. Wszystkie zobowiązania handlowe są krótkoterminowe; inne w części do 12 miesięcy. Brak jednej daty wejścia całej ustawy i daty końca definicji.
- MF: pytania i odpowiedzi JPK_PD
JPK_PD FAQ · Merytoryczne pytania 116, 148–151 oraz techniczne pytanie 7
Przepisy obowiązujące
Sprawdzono:
Odczytano aktualne odpowiedzi: etapy, UPL-1, MSR/MSSF, terminy; techniczna opcjonalność S_12_3 nie zwalnia z wymaganych znaczników PD. FAQ nie ma własnej daty wejścia/końca; starsze odpowiedzi o projektach czytać z późniejszymi 148–151.
- Rozporządzenie: zwolnienie znaczników MSR/MSSF
Dz.U. 2025 poz. 1828 · §1–2: przedłużenie zwolnienia znaczników do 1.01.2028
Przepisy obowiązujące
Sprawdzono:
Stosowanie od:
Stosowanie do:
Zakres czasowy dotyczy wyłącznie wskazanego zwolnienia znaczników, nie obowiązku JPK_KR_PD ani węzła RPD; sprawdzono też FAQ149.
- Ordynacja: sobota i dzień wolny
Dz.U. 2026 poz. 622 ze zm. · Art. 12 §5
Przepisy obowiązujące
Sprawdzono:
31.07.2027 przypada w sobotę, następny dzień roboczy to 2.08.2027. Brak jednej daty wejścia całej ustawy i daty końca tej reguły.